1 CFP Infinity

2.0 CFP Infinity, visibilidad real de tu flujo de caja

2.01 Gran parte de las micro, pequeñas y medianas empresas que se crean cada año en nuestro país, están condenadas estadísticamente a desaparecer en sus primeros años.

2.3 No importa el tamaño de tu empresa. La quiebra no siempre es por falta de ventas. Lo más probable es que sea por un problema de gestión financiera que la lleva a una falta de liquidez fatal.

CFP Infinity es la herramienta definitiva de Gestión Financiera y Alerta Temprana para adelantarte a los obstáculos y tomar decisiones informadas.

No es necesario arrastrar a tu empresa, tus proveedores, tus colaboradores y lo más importante, tu familia y tu futuro por tomar una mala decisión.

V: 0.2.44

2.5 Pantallas de la aplicación

Algunas capturas reales de CFP Infinity en Windows.

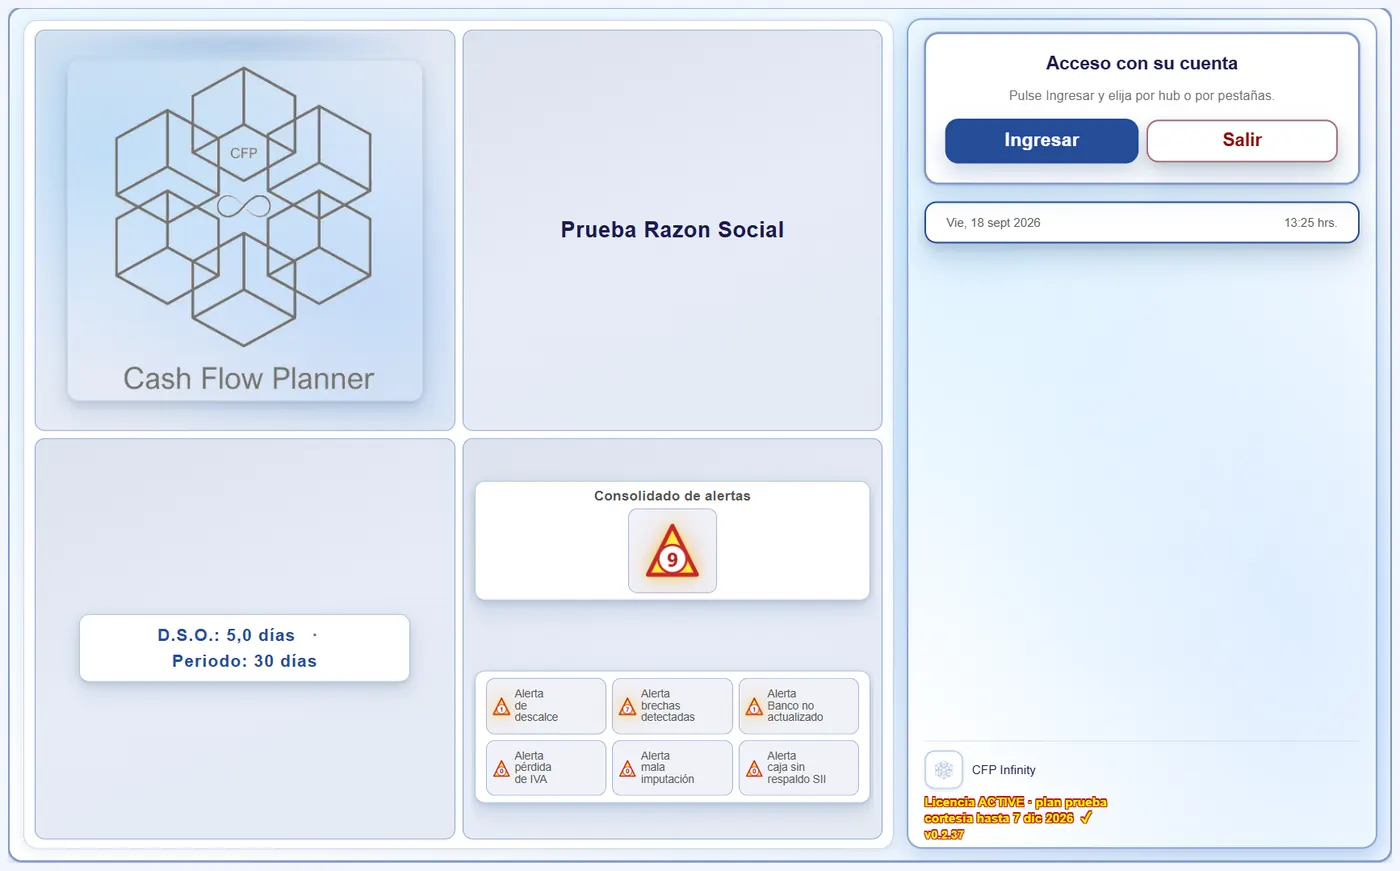
Acceso / Login
Acceso / Login
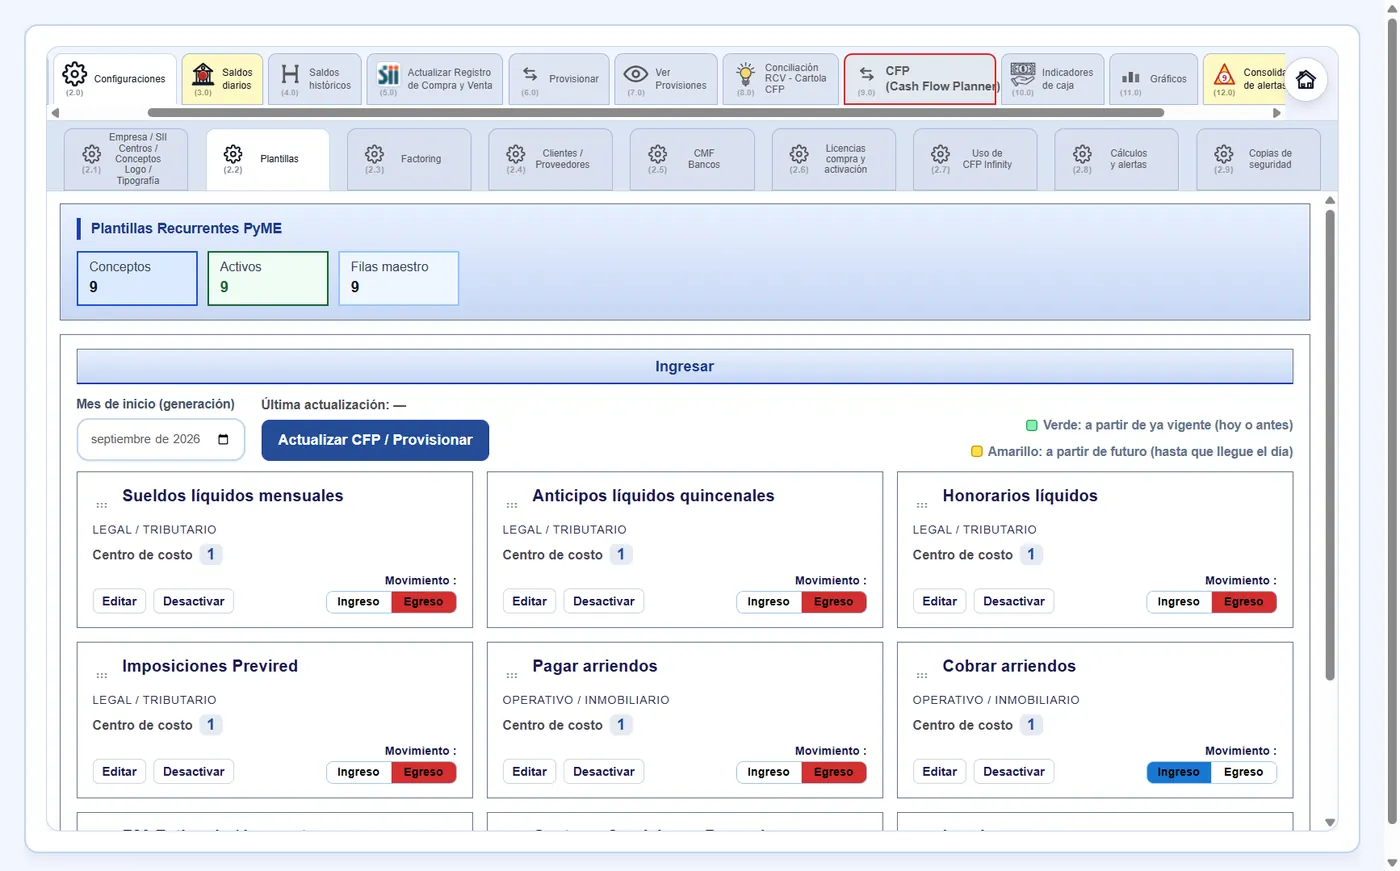
Plantillas
Plantillas
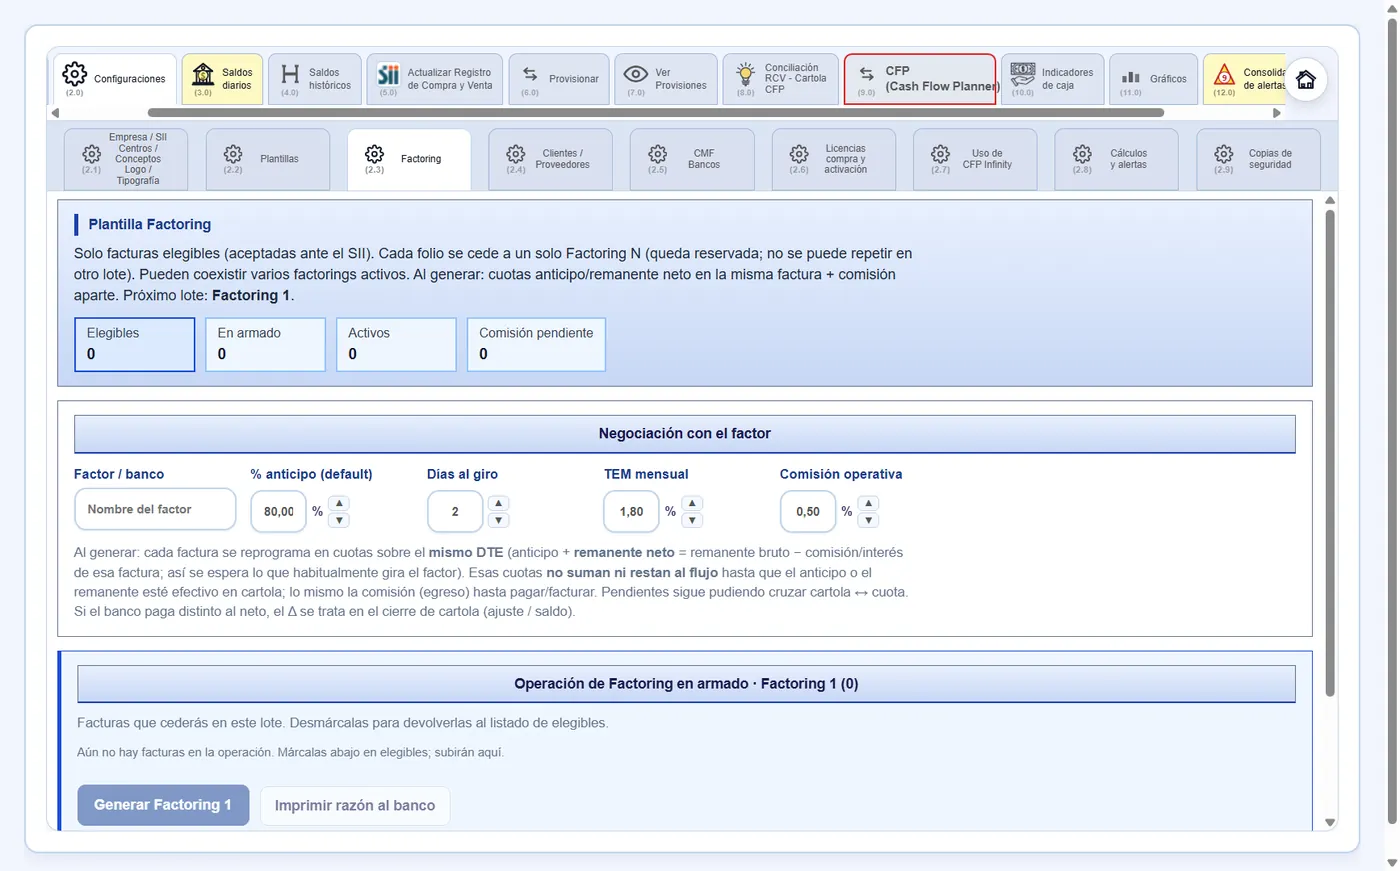
Factoring
Factoring
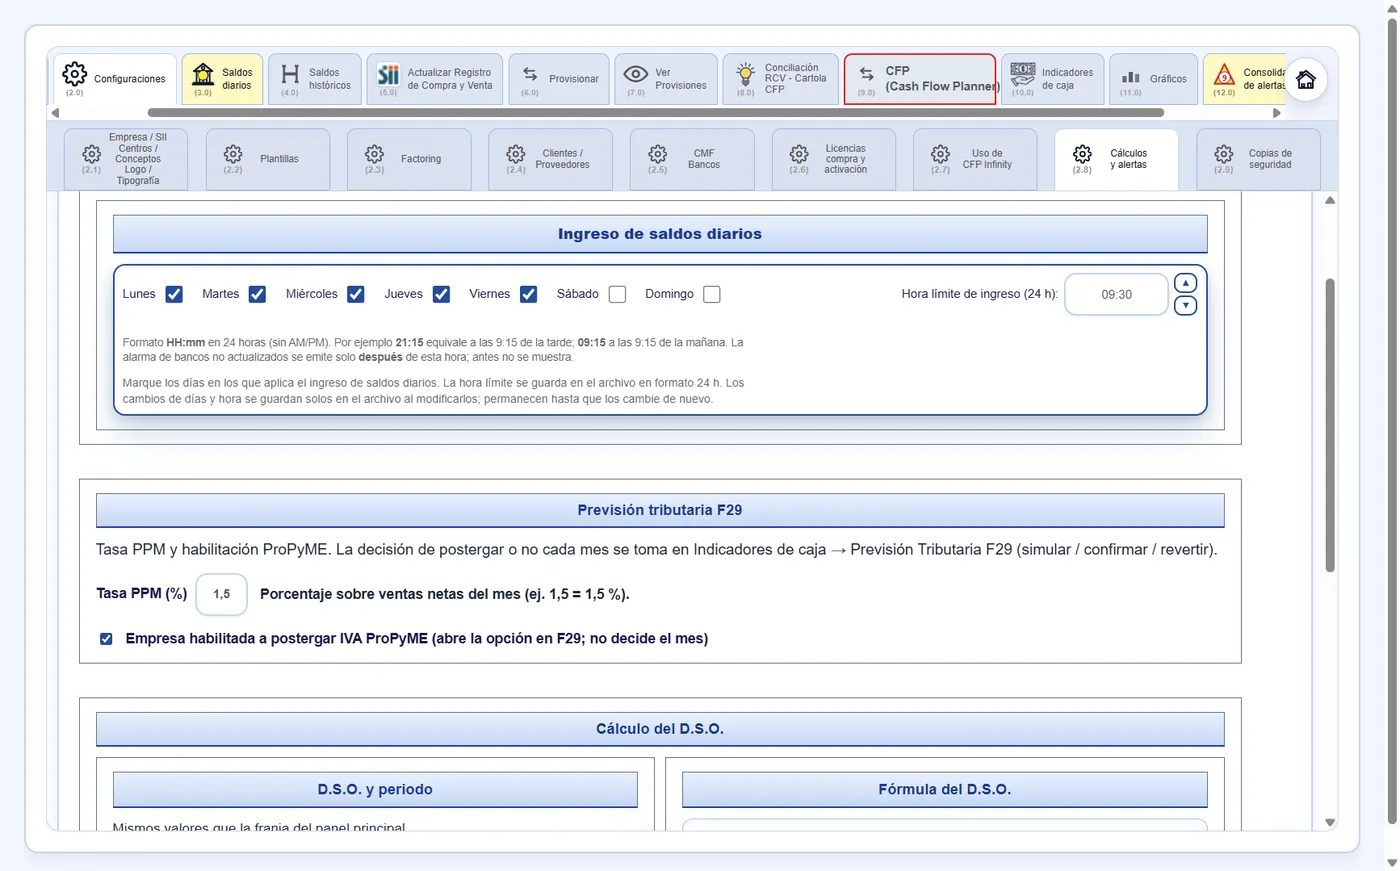
Cálculos y alertas
Cálculos y alertas
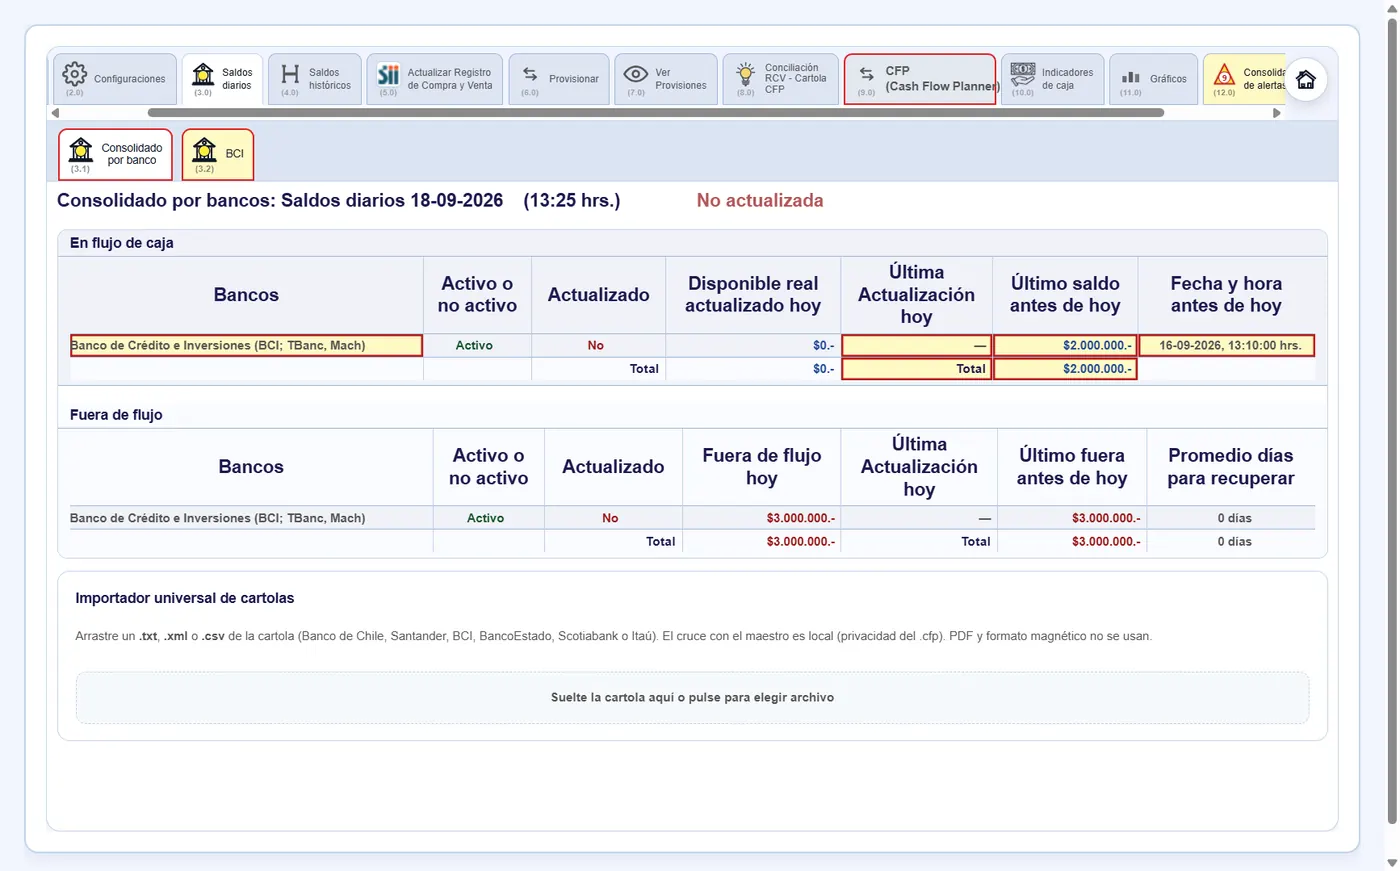
Saldos diarios · Consolidado
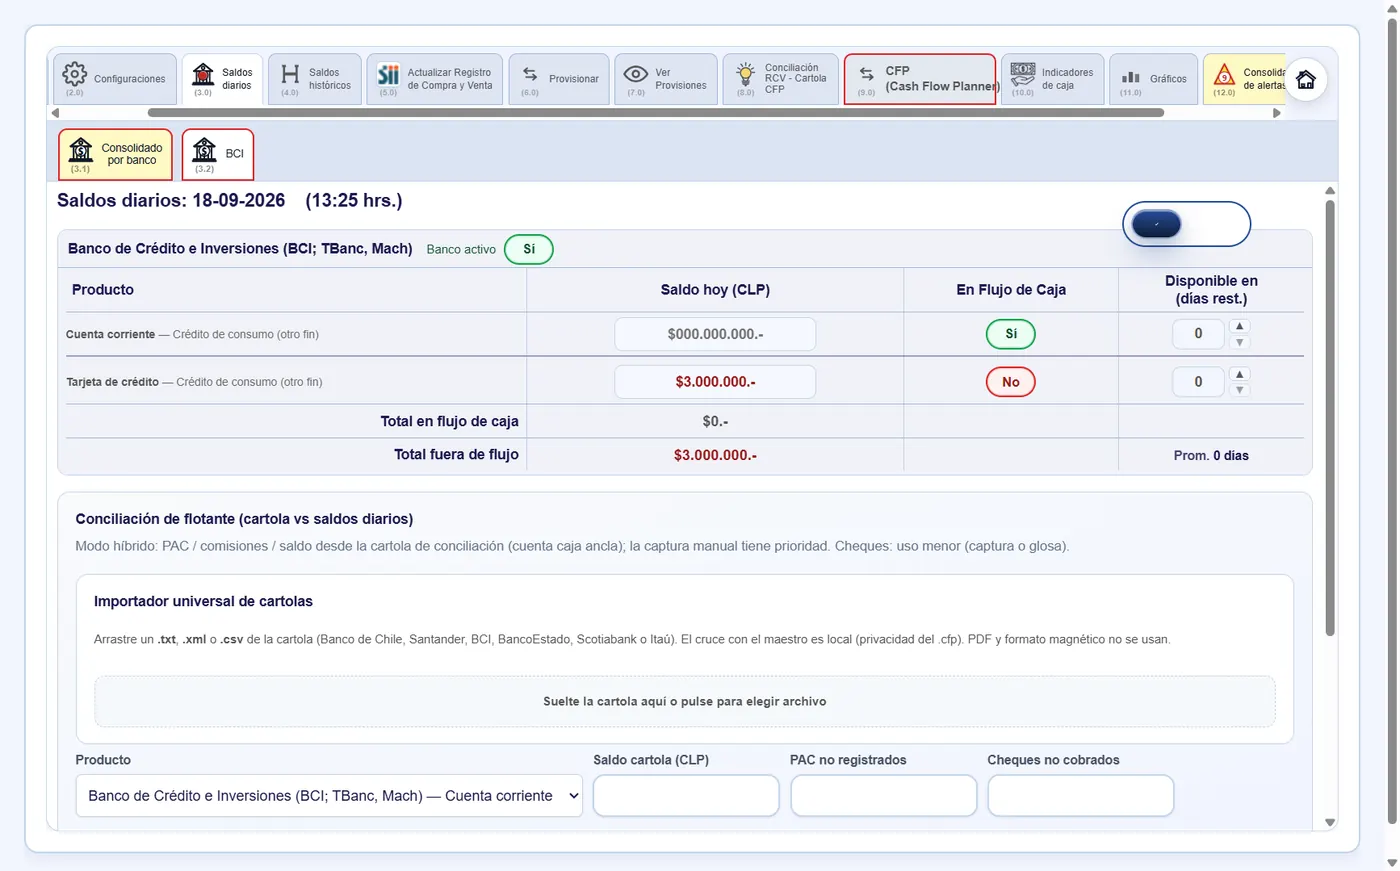
Saldos diarios · Por banco
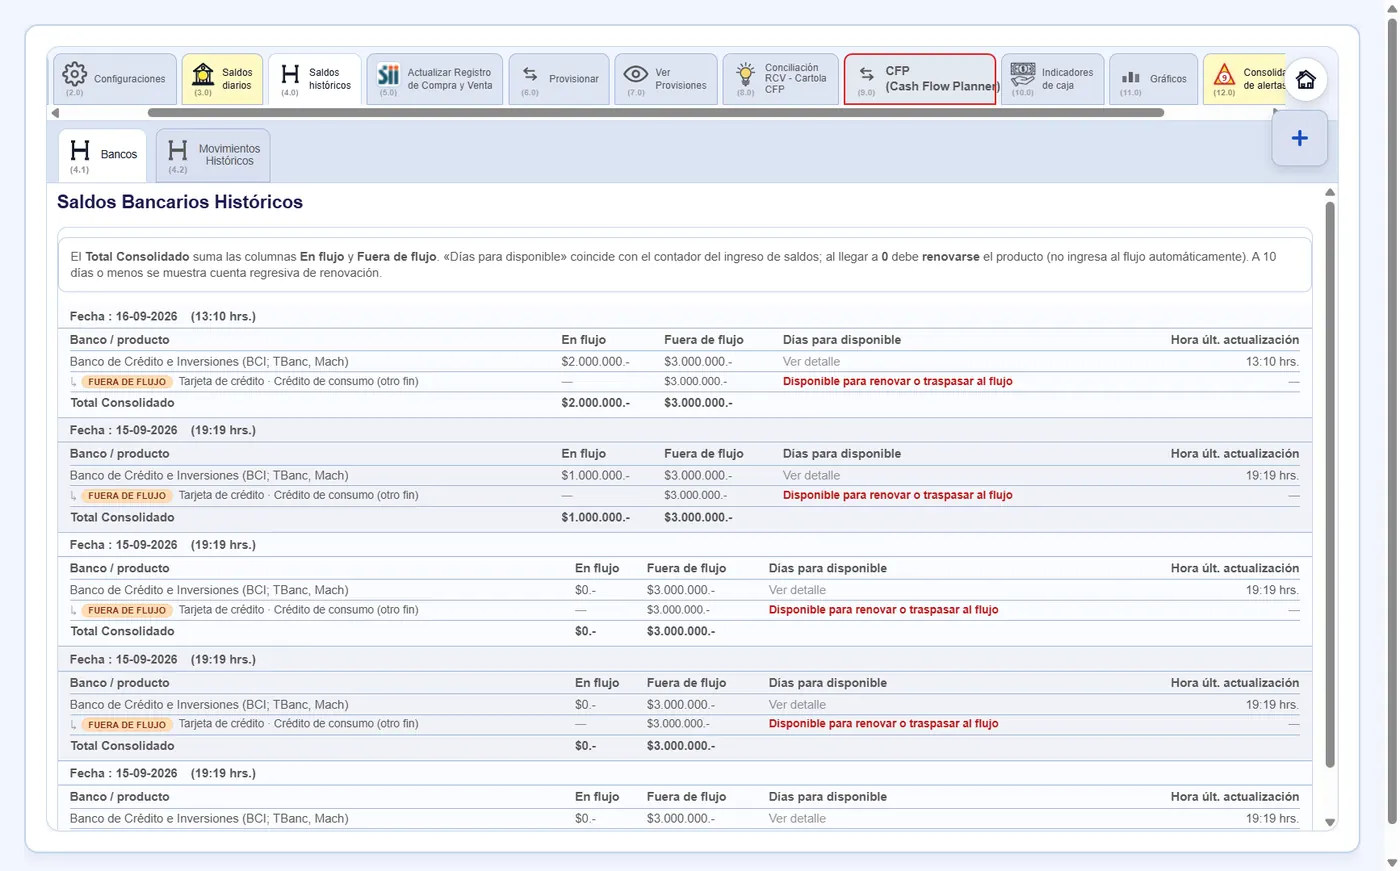
Saldos históricos · Bancos
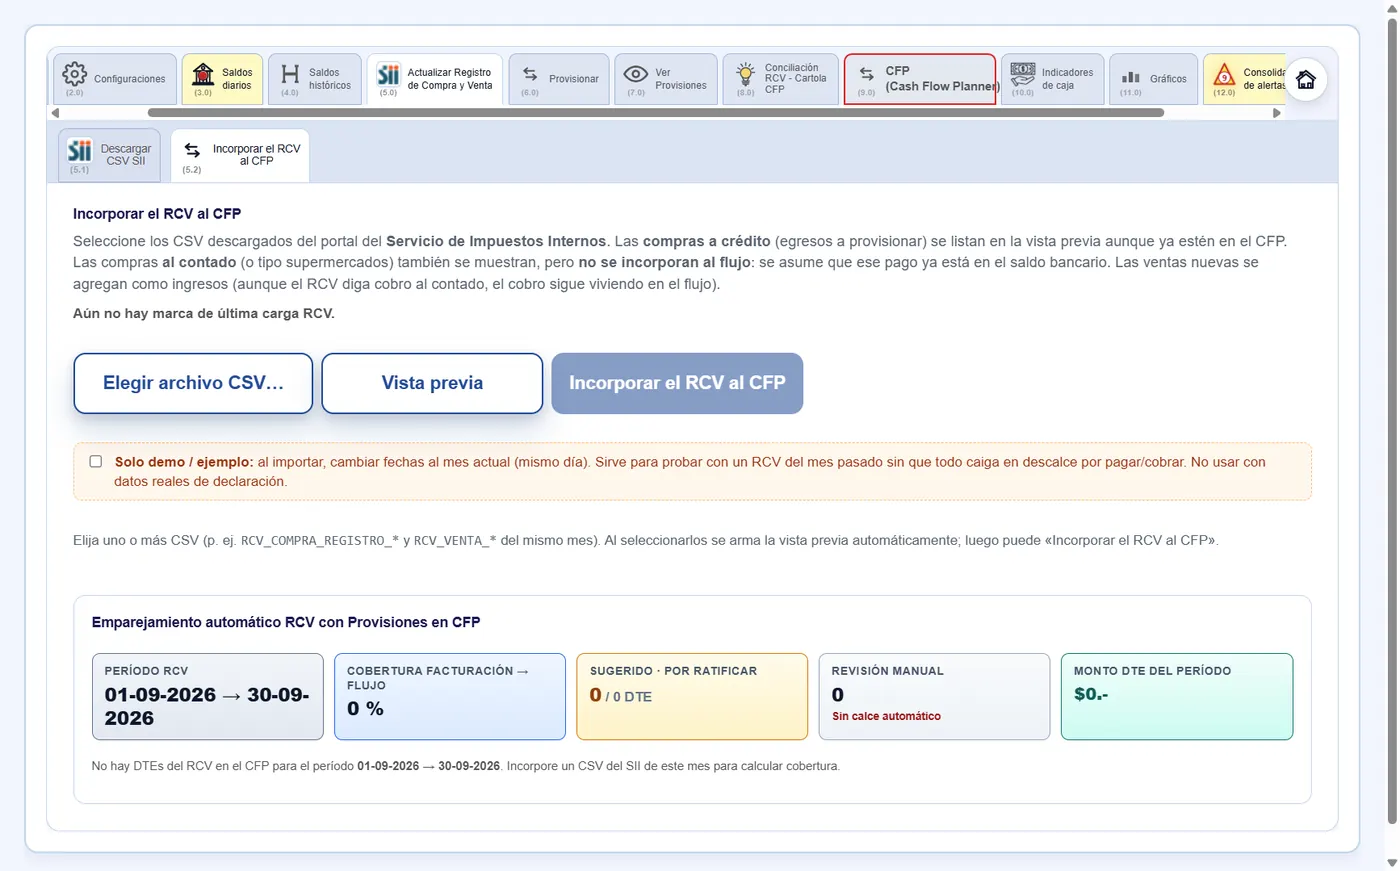
Incorporar el RCV al CFP
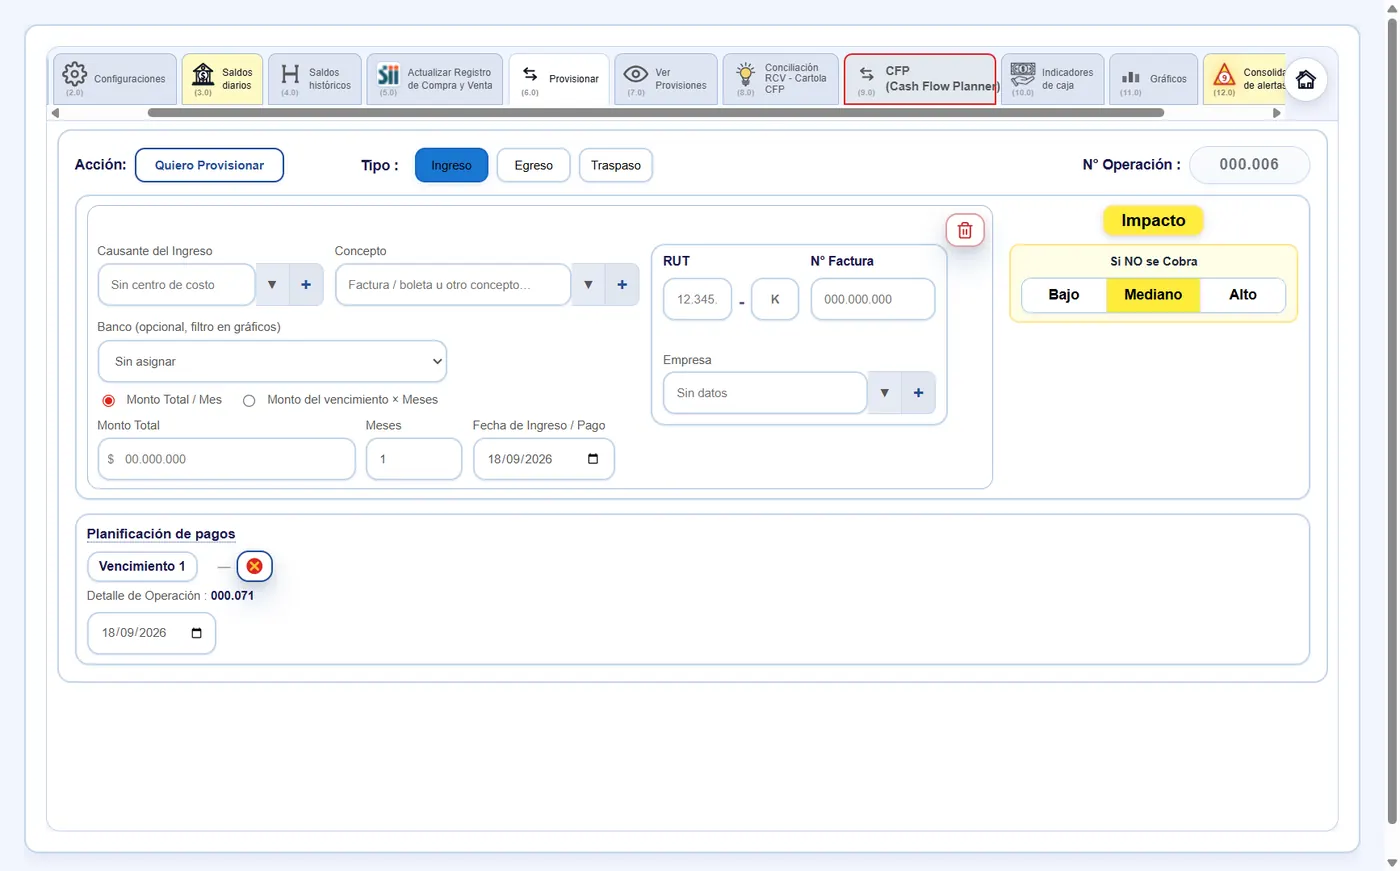
Provisionar · Ingreso
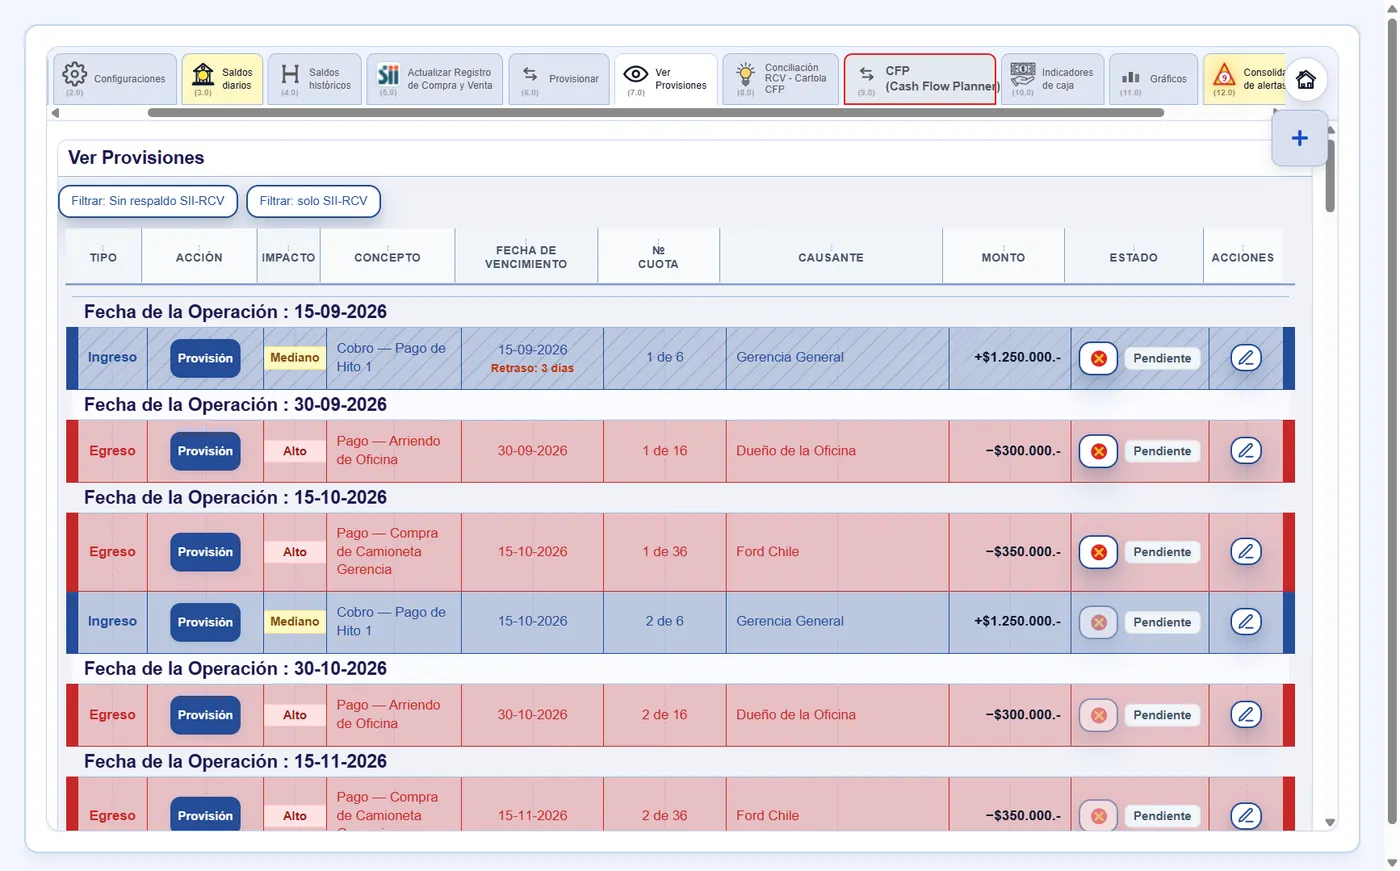
Ver Provisiones
Ver Provisiones
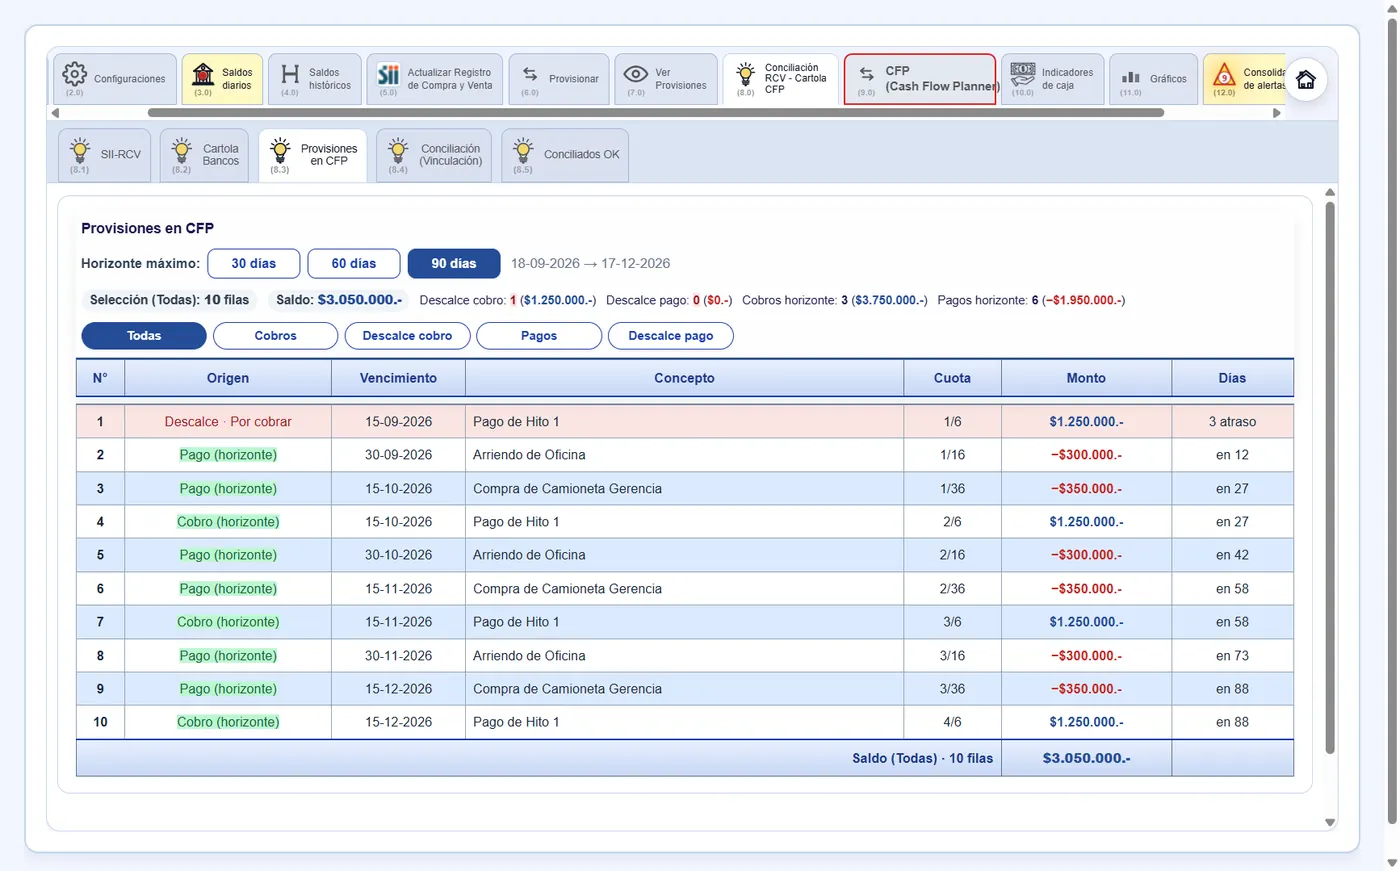
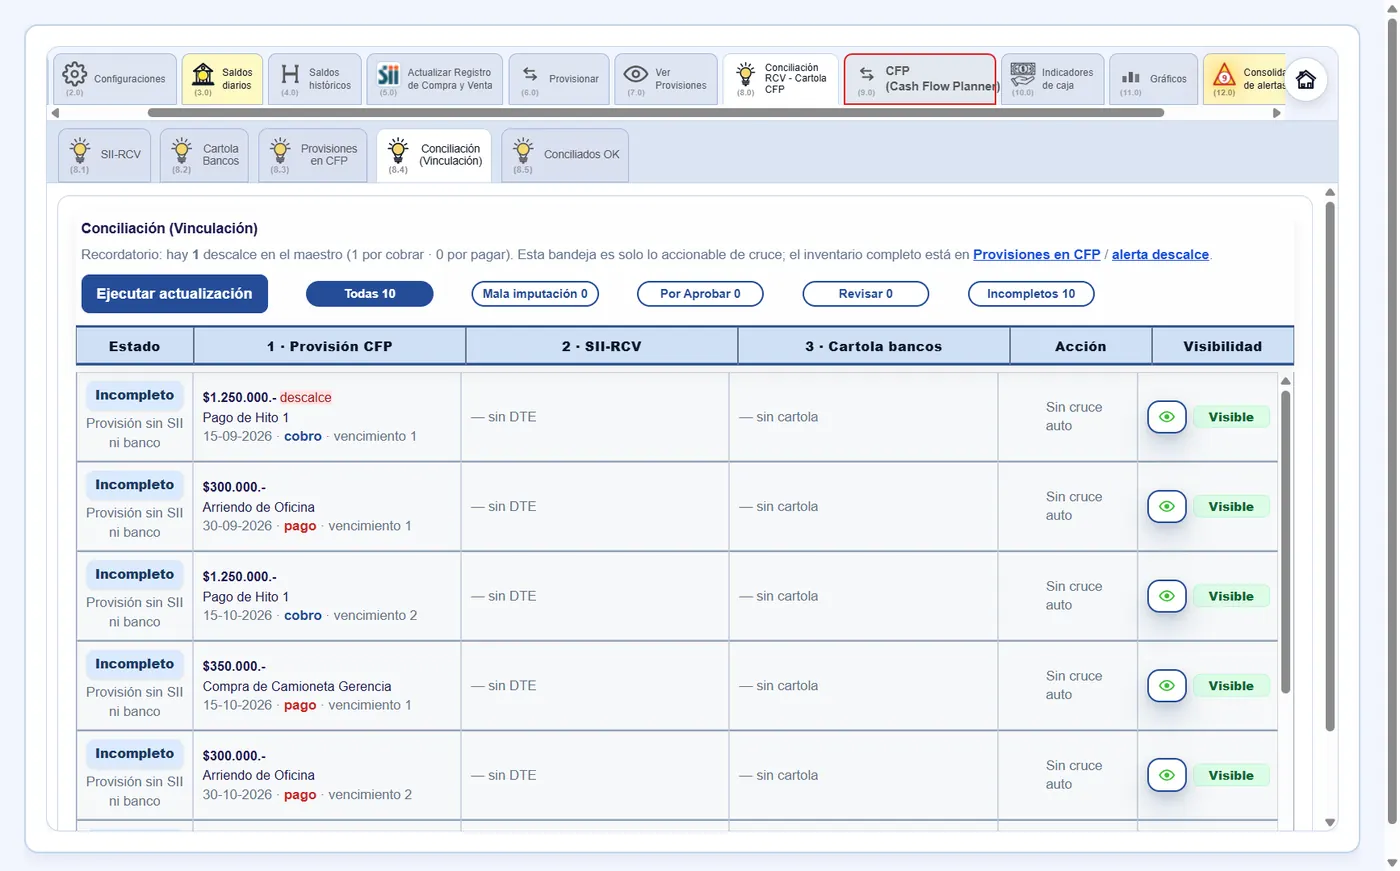
Conciliación · Provisiones en CFP
Conciliación · Vinculación
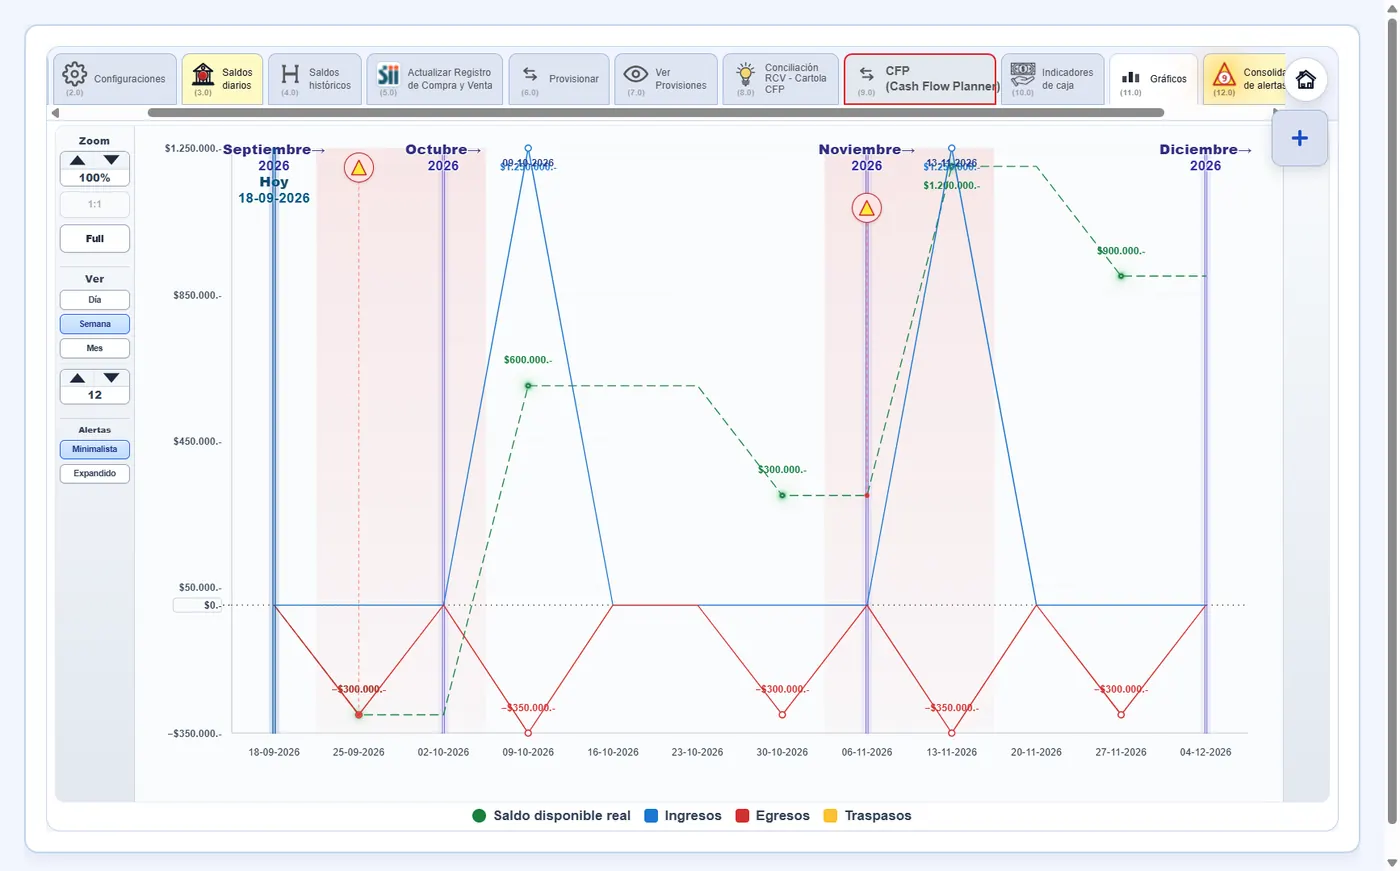
Gráficos
Gráficos
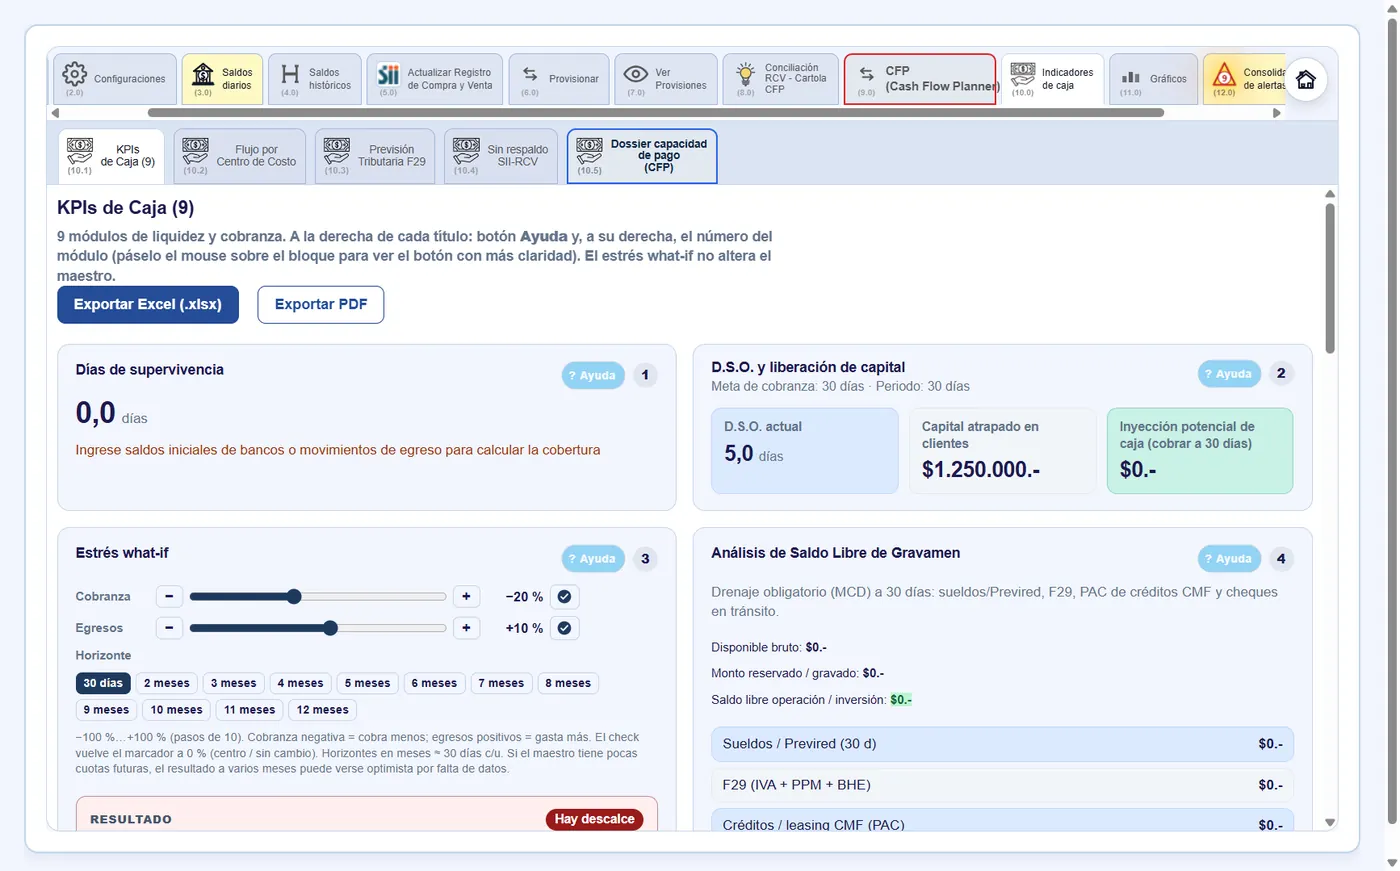
KPIs de Caja
KPIs de Caja
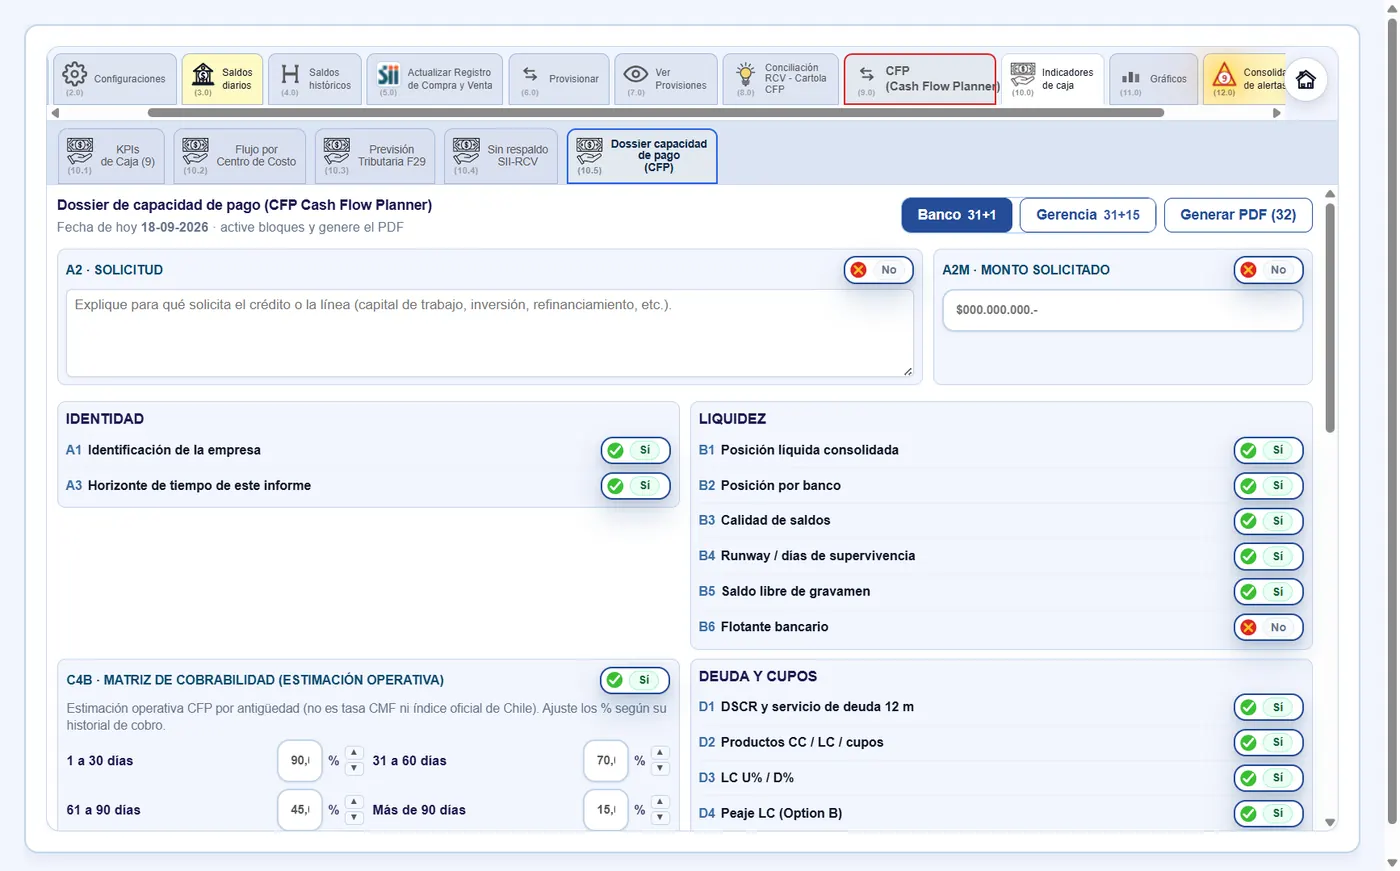
Dossier capacidad de pago
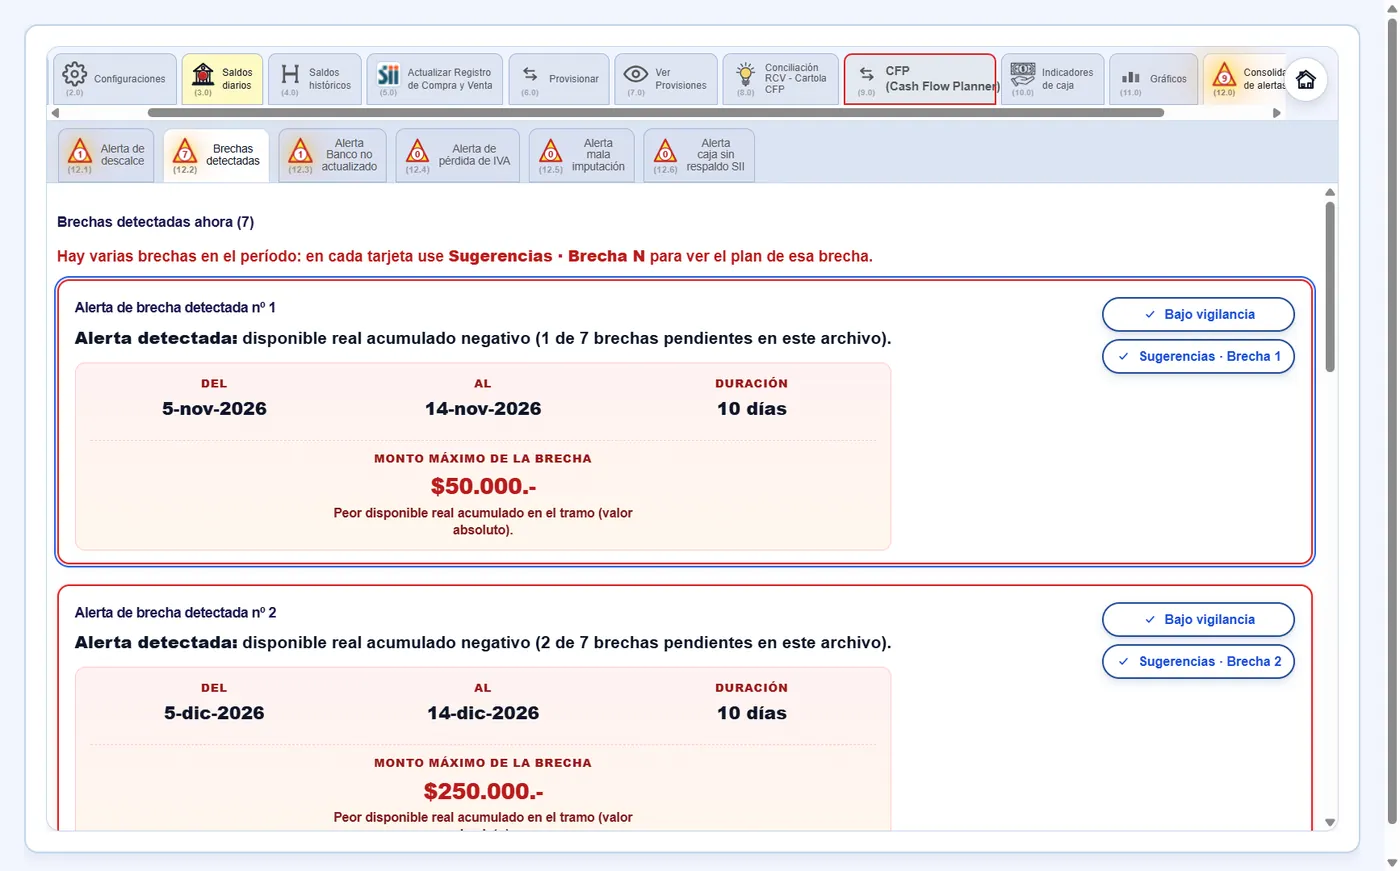
Brechas detectadas
Brechas detectadas
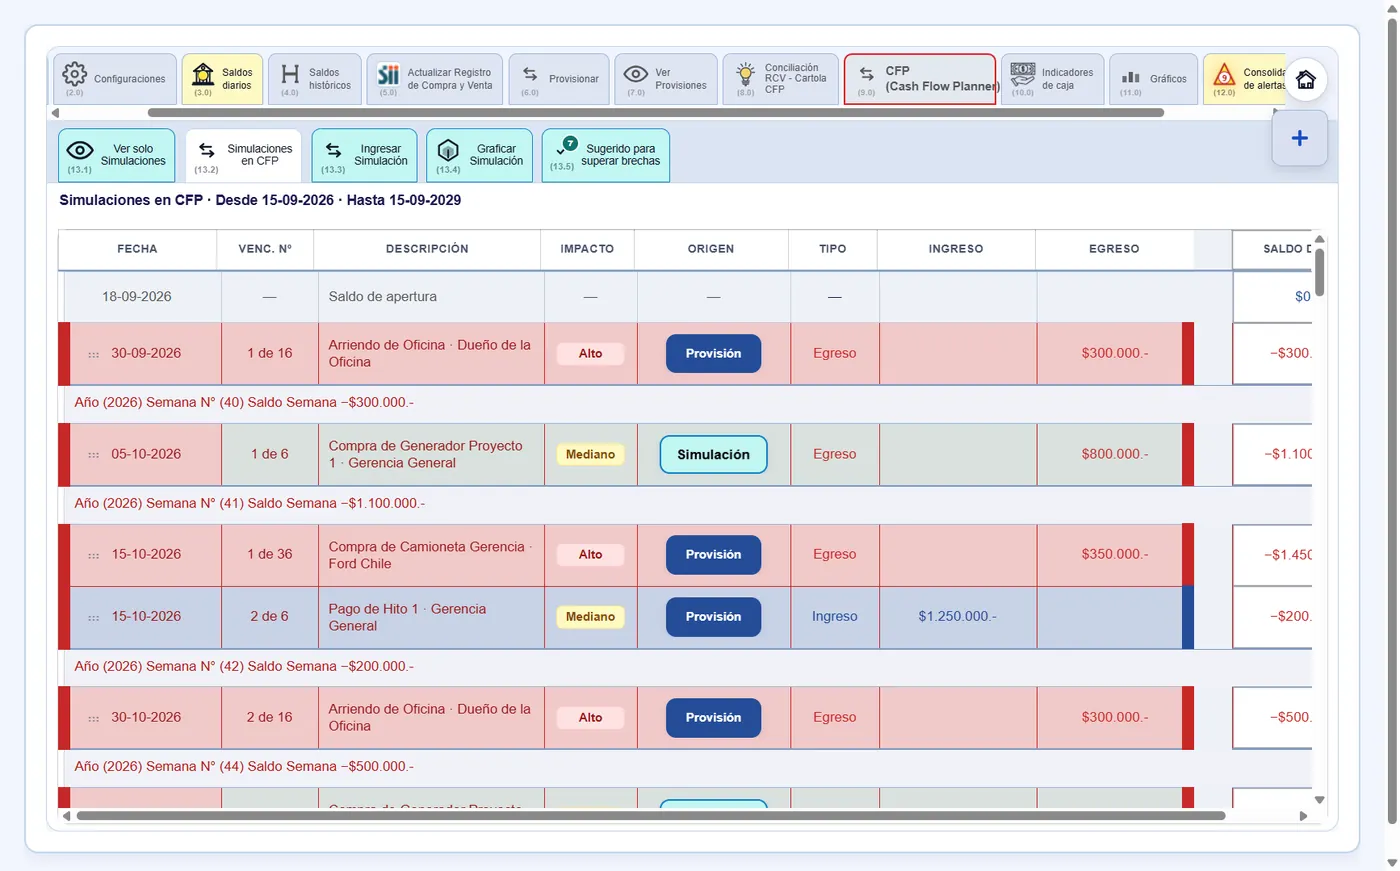
Simulaciones en CFP
Simulaciones en CFP
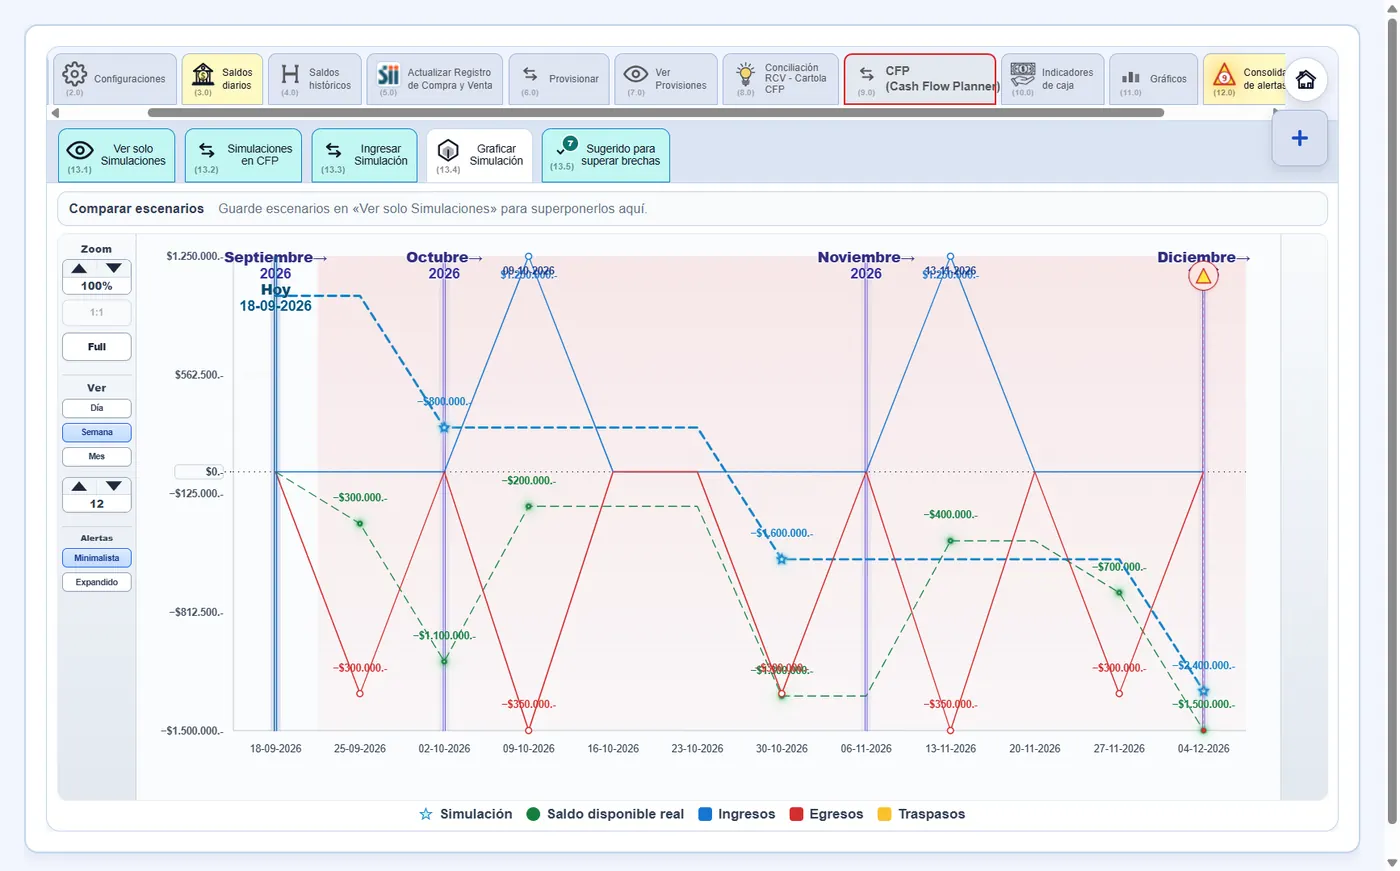
Graficar Simulación
Graficar Simulación

3 Diagnóstico

3.1 El problema en Chile

# Causa principal de quiebra (%)
1 Problemas críticos de liquidez y desfase en el flujo de caja (capital de trabajo) 33,4%
2 Insuficiencia de ingresos operativos y colapso en el «Valle de la Muerte» 24,1%
3 Endeudamiento bancario o comercial excesivo (pasivos de emergencia) 10,8%
4 Costos fijos rígidos y sobredimensionamiento estructural inicial 7,5%
5 Acumulación de deudas tributarias y obligaciones fiscales impagas 6,2%
6 Ausencia de control financiero y herramientas de gestión analítica 5,0%
7 Márgenes de utilidad destruidos por competencia basada en precios 4,1%
8 Restricciones severas de acceso al crédito y cierre de canales bancarios 3,4%
9 Dependencia crítica de pocos clientes o proveedores clave 2,9%
10 Factores macroeconómicos adversos y cambios regulatorios 2,6%
Problemas directamente relacionados con vicios financieros (corregibles) 66,3%
Problemas relacionados parcialmente con vicios financieros (corregibles) 33,7%
¿Quiénes son los que más quiebran? (%)
Microempresas 60.3%
Pequeñas empresas 24.7%
Medianas empresas 10.2%
Grandes empresas 4.8%

Conclusión: Las MYPEs concentran el 85.0% de las quiebras formales por falta de espalda financiera (Liquidez).

Ten en cuenta que las quiebras que se gestionan por caminos formales están entre el 3.5% y el 6% de las quiebras reales, la gran mayoría cierra sus puertas en silencio y asume como puede lo que esto significa.

Somos la herramienta definitiva de Gestión Financiera y Alerta Temprana, para dueños y gerentes de micro, pequeñas y medianas empresas.

No reemplazamos a tu ERP ni al contador:

Nuestro trabajo es mostrar en tiempo real la salud de tu empresa y principalmente lo que pasa con tu caja, gestionamos las alertas que necesitas para tener la visibilidad estratégica necesaria mediante múltiples informes, como ejemplo el dossier de información para la banca que muestra la salud de tu empresa, idealmente sana y bajo control, con flujos reales y estables.

3.2 Facturar no es tener dinero en el banco

3.3 Un estado de resultados puede mostrar utilidad y, el mismo mes, la cuenta estar en cero: Clientes a 60 días e IVA el día 20. El desajuste no es el negocio; es la falta de visibilidad del tiempo.

  • 01

    3.4 La trampa del devengo

    3.5 Facturar con pago a plazo genera IVA a pagar hoy sin haber cobrado. CFP trabaja criterio de caja real.

  • 02

    3.6 La planilla se rompe

    3.7 El Excel parece no costar, pero las fórmulas se desajustan y las versiones se desfasán cuando la empresa crece.

  • 03

    3.8 La nube no es su caja

    3.9 Subir la estrategia de liquidez a servidores de terceros expone cartolas y decisiones. CFP queda en su PC.

  • 04

    3.10 El saldo del banco no es el disponible

    3.11 PAC, cheques girados y cuotas de crédito no son dinero libre. CFP concilia el flotante y muestra el disponible real.

4 Funcionalidades

4.1 Qué hacemos

  • 01

    Información relevante desde la primera pantalla

    • DSO determinado por periodo
    • Consolidado de alertas:
      • Por descalces
      • Por brechas
      • Por banco no actualizado
      • Por pérdida de IVA
      • Por mala imputación
      • Por caja sin respaldo en el SII
  • 02

    Su información clara y segura

    • Ingreso con clave
    • Puede trabajar usando 2 vistas
    • Hub y pestañas
    • Vencimiento de su licencia a la vista
    • Gestión y respaldos en su PC
    • No en la nube, no en internet
  • 03

    Módulos de trabajo

    • Ingresos
    • Procesos
    • Informes
    • Configuración
    • Alertas
  • 04

    Ingresos de Provisiones

    • Ingresos para CFP
    • Egresos para CFP
    • Traspasos para CFP
    • Saldos bancarios
    • Ingreso de RCV al CFP
    • Otras configuraciones
      • Datos del cliente / SII
      • Centros de costo / Conceptos
      • Tipografía
  • 05

    En el Área de Procesos podrá

    • Descargar RCV desde el SII
    • Cargar cartolas bancarias
    • Conciliación / Vinculación
    • Plantillas configurables
    • Analiza documentos factorizables
    • Simular operaciones en CFP
    • Copias de seguridad
  • 06

    Informes

    • CFP Real
    • Gráficos de CFP
    • Conciliaciones validadas
    • Consolidado por bancos
    • Provisión tributaria
    • 9 KPIs de caja
    • 2 Dashboard
    • Visualizar RCV del SII
    • Movimientos sin respaldo SII
    • Dossier de capacidad de pago para el banco
    • Dossier de indicadores para GG
    • Otros
  • 07

    Configuración

    • Cálculos y alertas
    • Clientes y proveedores
    • CMF (Bancos)
    • Licencias de CFP Infinity
    • Otros
  • 08

    Alertas

    • Alertas de descalce
    • Alertas de brechas
    • Alertas de banco no actualizado
    • Alerta de pérdida de IVA
    • Alerta de mala imputación
    • Alerta de cajas sin respaldo
  • 09

    Importa cartolas (XLSX, CSV, OFX) de bancos CMF y cruza el Registro de Compra y Venta del SII: Matching por RUT, folio, monto y vencimiento, bajo su supervisión.

  • 10

    Marca tramos con disponible real negativo y descalces entre la fecha comprometida y el comportamiento de pago (DSO por RUT).

  • 11

    Escenarios what-if (factoring, pronto pago, crédito de enlace) reversibles, sin alterar la base real. Sugiere palancas para cerrar la brecha.

  • 12

    Estima IVA, PPM y honorarios y agenda el F29 en la caja con fecha. Exporta el informe que pide el comité de riesgo.

  • 13

    Gráficos

    • Podrá graficar los movimientos de CFP según sus preferencias
    • Puede configurar los gráficos por día, por semana o por mes
  • 14

    Selector

    • Podrá parametrizar:
      • Visualizar o imprimir
      • Qué tipo de movimientos ver
      • Qué tipo de impacto desea ver
      • Efectivo disponible en bancos
      • Disponible fuera de flujo en bancos
      • Descalces por cobrar
      • Descalces por pagar
    • Rangos de fecha
  • 15

    Bancos

    • Multi bancos (CMF)
    • Multi productos bancarios (CMF)
    • Ingrese fechas de vencimiento
    • Fechas de disponibilidad de fondos
    • Interés por producto bancario
    • Costo financiero por factoring bancario
    • Entre otros
  • 16

    Verdades para CFP Infinity

    Existen 3 pilares que representan las verdades que nos permiten obtener un acercamiento muy confiable con la realidad.

    • Verdad RCV del SII (verdad absoluta 1)
    • Cartola bancaria (verdad absoluta 2)
    • Flujo provisionado (verdad deseada 3, se complementa con 1 y 2 para acercarnos a la realidad lo más posible; las diferencias generan informes y alertas que hay que atender)
  • 17

    CFP Infinity

    Cuenta con muchas más funcionalidades altamente configurables para adaptarse a todos los tipos de empresas, lo que lo transforma en un poderoso socio estratégico a la hora de tomar decisiones.

    Usted podrá visualizar los problemas más importantes que enfrentan a diario las micro, pequeñas y medianas empresas mucho antes de que sucedan, permitiéndole tomar las acciones necesarias para corregir el rumbo a tiempo.

5 Simulaciones

5.1 CFP Infinity provee un ambiente de simulaciones exclusivo para tu actividad donde podrás generar múltiples escenarios usando tus flujos reales, pero sin tocarlos, mostrando “Qué pasa si”. Podrás preevaluar tu situación financiera simulando qué pasaría con cualquier posible ingreso o egreso que tenga la capacidad de afectar tu liquidez.

5.2 Podrás visualizar y analizar tu simulación como si fuera flujo real, podrás graficarla y ver el impacto que causaría, indicándote cuándo podría generar brechas y cuál sería el monto de estas. Todo ha sido diseñado para que tengas la mejor visualización futura posible antes de tomar una decisión que pueda afectar tu liquidez.

5.3 En el escenario que la simulación y tu análisis te convencen y decides que sí es factible incluirla como un ingreso o egreso en tu flujo, con un “Clic” esta simulación pasa a estar provisionada en tus flujos; si no te convence, solo la eliminas o la pausas para otro momento.

5.4 Venta en mostrador de una pequeña empresa

6 Alertas

6.1 Alertas y prioridades

CFP Infinity fue diseñado para ser un sistema de alerta temprana ante errores, forzados o no forzados del cliente, por falta de visibilidad real, durante la operación normal de su empresa debido a información errada o poco precisa.

Utilizamos una metodología llamada R·A·V, que nos permite, con un código de colores, determinar cuál es el riesgo de cada imputación.

  • Rojo: Riesgo alto de no cobrar o no pagar.
  • Amarillo: Riesgo moderado de no cobrar o no pagar.
  • Verde: Riesgo bajo de no cobrar o no pagar.

6.2 Metodología R·A·V: Qué pagar cuando la caja aprieta

6.3 Cada egreso se clasifica según impacto operativo. El consolidado de alertas vigila descalces, brechas, banco no actualizado y el plazo de acuse de DTEs para no perder el crédito fiscal de IVA.

  • 6.4 Rojo / Riesgo alto

    6.5 Continuidad de la empresa: Sueldos, imposiciones, arriendo. No se posterga si se quiere seguir operando.

  • 6.6 Amarillo / Riesgo moderado

    6.7 Proveedor estratégico. Suspenderlo duele en el mediano plazo; conviene ordenar prioridad ya.

  • 6.8 Verde / Riesgo bajo

    6.9 Salida prescindible o postergable en un apriete de caja, sin detener la operación vital.

6.10

7 Bancos / Gerencia General

7.1 Dossier de flujo de caja para Comités de Crédito / Gerencia General

7.2 CFP Infinity puede generar en PDF informes especializados con más de 50 parámetros seleccionables para Bancos y/o Gerencia General, estos son calculados desde la información disponible de su empresa, lo que constituye cobertura real, runway y hechos de caja (no una proyección teórica). Informe con datos reales listo para evaluación de cualquier institución financiera o Informe de Gerencia.

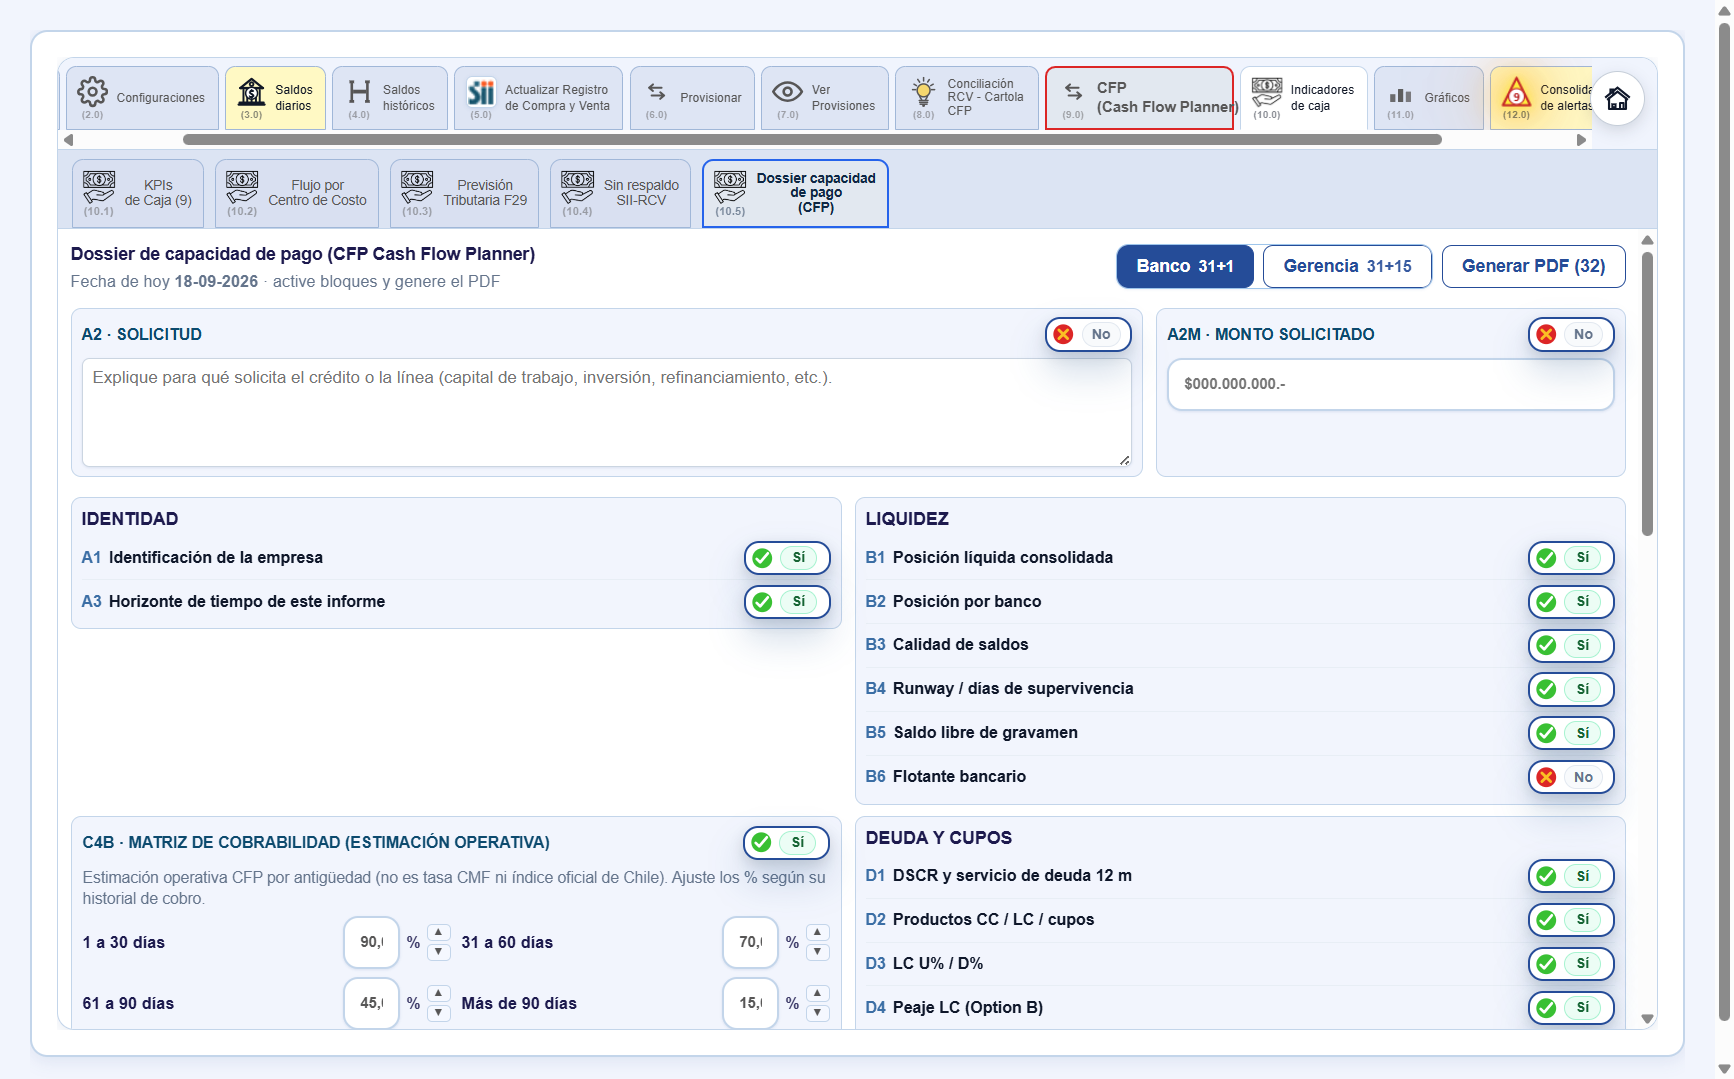
7.3 Pantalla del dossier de capacidad de pago para el banco
7.4
7.5

Uso comercial y riesgo

Dossier de capacidad de pago (Cash Flow Planner) para evaluación bancaria / Gerencia General

Propósito de la herramienta: Estándar técnico-financiero que consolida la información crítica para comités de riesgo y analistas de crédito en la evaluación de capital de trabajo, créditos de enlace o reprogramaciones.

Ventaja diferencial: Sustituye los balances estáticos por la dinámica de caja en tiempo real (descalces, salud tributaria, nivel de estrés y DSCR), y reduce la asimetría de información entre la empresa y el banco.

7.6

Módulo de entrada

Identificación, solicitud y marco temporal

Identificación de la empresa (filiación crediticia)

Contenido: Datos comerciales de la empresa solicitante.

Valor comercial: Permite la rápida validación del sujeto de crédito, malla societaria, consulta en bureau y sistemas internos del banco, y localización operativa.

Solicitud al banco (fundamentación cualitativa · destino de fondos)

Contenido: Justificación ejecutiva de la necesidad financiera (ciclo operativo, insumos, desfases de caja o crecimiento).

Valor comercial: Acredita el cumplimiento normativo de destino conocido del crédito y valida la coherencia entre la herramienta solicitada y la operación.

Monto solicitado (cifra objetivo)

Contenido: Cifra nominal requerida en moneda local.

Valor comercial: Establece la base para el cálculo de capacidad de pago, calce con ventas proyectadas y dimensión del cupo respecto al patrimonio.

Horizonte de tiempo del informe (trazabilidad y proyección)

Contenido: Delimita 6 meses de desempeño histórico auditado y 12 meses de proyección futura.

Valor comercial: Garantiza evaluaciones basadas en tendencias representativas del flujo operativo para determinar el DSCR, evitando distorsiones por picos aislados.

7.7

Solvencia de corto plazo

Posición líquida consolidada, por banco y calidad de saldos

Visibilidad patrimonial

Contenido: Desglose de saldos dentro de flujo (cuentas corrientes) y fuera de flujo (DAP, fondos mutuos) por banco, tipo de producto, disponibilidad y estado de conciliación.

  • Posición consolidada: Total de caja líquida inmediata.
  • Posición por banco: Nivel de bancarización y distribución de saldos.
  • Calidad de saldos: Matriz de cuentas vista o corrientes, vencimientos DAP, cupos de factoring disponibles y nivel de actualización diaria.

Valor comercial: Confirma que la caja inicial expuesta es real y muestra la autonomía financiera de la empresa sin depender del crédito solicitado.

7.8

Runway / días de supervivencia

Resistencia operativa

Mide los días exactos de operación continua a la tasa de quema actual, usando solo la caja disponible, y demuestra resiliencia financiera sin ingresos adicionales.

7.9

Saldo libre de gravamen

Caja operativa real

Separa la caja bruta de compromisos inminentes (impuestos F29 o pignoraciones) y visibiliza ante la banca la caja de libre disposición.

7.10

Flujo operativo histórico (6 meses) y proyección (12 meses)

Estructura de generación

Contenido: Tablas mensuales de cobros, pagos y flujo neto (6 meses históricos y 12 meses proyectados, con gasto medio diario y acumulados).

Valor comercial: Valida la velocidad de facturación, estacionalidad, margen neto de caja y coherencia entre el desempeño pasado y las proyecciones.

7.11

Brechas de caja y descalces

Gestión del capital de trabajo

Contenido: Mapeo de déficits temporales de liquidez, contrastando compromisos por cobrar ajustados por fecha frente a vencimientos con proveedores y acreedores.

Valor comercial: Identifica el mes exacto del descalce y justifica técnicamente el plazo y la estructura de amortización requerida.

7.12

Riesgo crediticio y apalancamiento

Cobrabilidad, priorización y cobertura

Cobrabilidad por antigüedad / aging de cartera

Castigo de cartera

Contenido: Clasificación de cuentas por cobrar por tramos de mora (1 a 30, 31 a 60, 61 a 90 y más de 90 días), ajustadas con tasas prudenciales de cobro (90 %, 70 %, 45 % y 15 %).

Valor comercial: Muestra prudencia financiera al proyectar flujos sobre cobros reales esperados y no sobre ingresos contables teóricos.

Priorización de compromisos R·A·V

Jerarquía de pagos

Contenido: Clasificación algorítmica de pasivos en tres niveles:

  • Nivel rojo (inflexible): Obligaciones críticas (sueldos, F29, créditos bancarios, proveedores clave).
  • Nivel amarillo (postergable de corto plazo): Gastos operativos secundarios diferibles.
  • Nivel verde (discrecional): Inversiones, retiros o gastos prescindibles.

Valor comercial: Demuestra la capacidad directiva para recortar egresos no esenciales y proteger el pago del servicio de deuda bancaria.

Indicador DSCR y cronograma CMF

Capacidad de pago de deuda

Contenido: Cálculo del ratio de cobertura del servicio de la deuda (DSCR) a 12 meses y desglose cuota a cuota.

Valor comercial: Métrica central de comités de riesgo; un DSCR mayor a 1,25 veces certifica generación suficiente de caja para cubrir capital e intereses.

Líneas de crédito, factoring, marcas U/D y peaje LC

Uso de rotativos / riesgo transaccional

Contenido: Análisis por banco de líneas aprobadas, uso actual, disponibilidad libre y costo de utilización (peaje LC).

  • Cupos financieros: Nivel de apalancamiento global en productos rotativos.
  • Eficiencia operativa: Frecuencia de uso de líneas y gasto financiero asociado.

Valor comercial: Permite evaluar el nivel de riesgo transaccional y la disciplina en el manejo de límites de crédito.

7.13

Comercial, impuestos y sensibilidad

DSO y aging de venta

Eficiencia de cobranza

Expone los días promedio de cobro (DSO) y el capital retenido en facturas vencidas, midiendo la velocidad de retorno del capital de trabajo.

7.14

Concentración de clientes (HHI)

Riesgo de cartera

Evaluación mediante el índice Herfindahl-Hirschman y ranking Top-N para certificar la diversificación de ingresos o alertar sobre dependencia comercial.

7.15

Escenarios de estrés y sensibilidad

Prueba de resistencia

Simulaciones what-if (±10 % en cobranzas) que evalúan el comportamiento de la caja ante retrasos de clientes y fijan el piso mínimo de liquidez operativa.

7.16

Previsión de impuestos F29

Cumplimiento fiscal

Cálculo proyectado de IVA neto, PPM y retenciones del F29 contra la caja disponible, para prevenir sorpresas por obligaciones tributarias.

7.17

Factorings activos, flujos bloqueados y centros de costo

Transparencia operativa

Contenido: Identificación de cesión de documentos no bancarios, retenciones en cartolas y rentabilidad por unidad de negocio.

Valor comercial: Descarta la existencia de pasivos ocultos o doble financiamiento fuera de la banca tradicional.

7.18

Conciliación bancaria y anexos legales sugeridos

Auditoría y respaldo

Contenido: Registro de movimientos pendientes con el SII y las cartolas, y carpeta de respaldo documental (balances, F29, cartolas oficiales y contratos).

Valor comercial: Otorga veracidad a la información presentada y entrega un expediente técnico estructurado para resolución en comité de riesgo.

7.19

Resumen para el ejecutivo bancario

Conclusión comercial

La presentación del dossier en formato estandarizado CFP acelera el proceso de evaluación de riesgo, y proyecta profesionalismo, control avanzado de gestión y mínima incertidumbre operativa ante la institución financiera.

8.1 Gerente trabajando en el computador de la empresa

8 Privacidad

8.2 Local-First

8.3 Sus finanzas en su computador, no en la nube

8.4 CFP Infinity es una App muy intuitiva y fácil de operar, no requiere conocimientos más allá de los movimientos financieros propios de su empresa, tampoco preparación técnica de ningún tipo, se instala automáticamente en el computador bajo Windows, la base de datos vive en su equipo (datos-flujo-caja.json), se puede configurar para que los respaldos sean automáticos, son portables, es decir se pueden copiar a un dispositivo externo, usted ingresa con su clave de 8 dígitos, se necesita acceso a internet sólo para la validación de licencia y sincronizar tiempo de uso de cada módulo, no los datos ingresados, su información estará segura en sus oficinas.

  • 8.6 Local-First

    8.7 Los datos de caja viven en su computador (archivo local). Internet sirve para validar la licencia y el tiempo de uso de módulos, no para hospedar cartolas ni el flujo en servidores de terceros.

  • 8.8 No es un SaaS en la nube

    8.9 No sube la estrategia de liquidez a un servicio web. No reemplaza al ERP. CFP Infinity es escritorio Windows 10 y 11 para la PyME chilena.

8.5 Controla las finanzas de tu empresa

  • Consulta por Asesoría Personalizada
  • Cursos de Capacitación + Asesoría Personalizados

9 FAQ

9.1 Preguntas

9.2 ¿Es una App web o de escritorio?
9.3 Es de escritorio, funciona en Windows y se aloja en su computador.
9.4 ¿Reemplaza al ERP o al Contador?
9.5 No. Es la capa de caja real. El ERP y el contador siguen en su rol; CFP Infinity ordena liquidez, alertas y genera informes de la realidad de su empresa para GG y Banca.
9.6 ¿Cuánto cuesta?
9.7 El costo en estos momentos es $49.000 IVA incluido al mes. También hay plan trimestral, semestral y anual en el Panel. Sin costo de implementación. Compra tu licencia en esta página vía WebPay de Transbank.
9.8 ¿Los datos se van a la nube?
9.9 No. Quedan en su computador. Al igual que sus respaldos cuando usted los genere. Solo la licencia se valida por internet; el flujo de caja se hospeda en su computador.
9.10 ¿cfpinfinity.cl también vale?
9.11 Sí: el dominio www.cfpinfinity.cl redirige a www.cfpinfinity.com.
9.12 ¿Qué es CFP Infinity?
9.13 Es una App de escritorio Windows 10 y 11, Local-First, para dueños de micro, pequeñas y medianas empresas en Chile. Ordena caja real: SII-RCV (devengado), operación y cartola (percibido), con alertas R·A·V y dossier para Banca o Gerencia. No es una aplicación web ni un ERP.
9.14 ¿CFP Infinity es una alternativa a Excel para el flujo de caja en Chile?
9.15 Excel sirve inicialmente, pero limita cuando las fórmulas se desajustan cuando la empresa tiene un poco más de movimiento. CFP Infinity va más allá, cruza datos del SII-RCV y cartolas bancarias, genera alertas y dossier especializados, y permite visualizar hasta el último registro futuro que se ingrese.
9.16 ¿Dónde descargo CFP Infinity?
9.17 Pague primero en el Panel con WebPay Transbank. Tras el pago, el instalador oficial llega por correo. El Setup vigente es CFP Infinity 0.2.44 (Windows). En esta vitrina no hay descarga gratis.
9.18 ¿Para quién está pensado CFP Infinity?
9.19 Para dueños y gerentes de micro, pequeñas y medianas empresas en Chile que no quieren ser parte de las estadísticas de cierre temprano de sus empresas por falta de visibilidad para decidir en forma correcta y a tiempo.
9.20 ¿La quiebra es solo por falta de ventas?
9.21 No. Puede haber ventas importantes y números azules e igual quebrar por problemas de gestión financiera, principalmente liquidez: sin visibilidad, tarde o temprano aparecerá un obstáculo que no se puede superar.
9.22 ¿Qué visibilidad entrega CFP Infinity?
9.23 Es una herramienta de gestión financiera y alerta temprana: muestra obstáculos de caja con sus flujos reales y permite simular escenarios en tiempo real antes de decidir.
9.24 ¿Sirve si mi empresa es pequeña?
9.25 Sí. Con mayor razón, por eso está diseñado para micro, pequeñas y medianas empresas. El tamaño no evita el problema de liquidez; la visibilidad sí, CFP Infinity ayuda a prevenir.
9.26 ¿Cuál es el problema de caja que soluciona CFP Infinity en Chile?
9.27 Facturar no es tener dinero en el banco. Un ejemplo: el estado de resultados puede mostrar utilidad y, el mismo mes, la cuenta estar en cero: clientes a 60 días e IVA el día 20. El desajuste es falta de visibilidad del tiempo.
9.28 ¿Por qué tantas MYPEs quiebran por liquidez?
9.29 El diagnóstico muestra que los problemas de liquidez y desfase de flujo son la causa principal de quiebra formal, y que micro y pequeñas concentran la gran mayoría de esos cierres por falta de espalda financiera.
9.30 ¿Qué es la trampa del devengo?
9.31 Facturar con pago a plazo genera IVA a pagar hoy sin haber cobrado. CFP trabaja criterio de caja real: lo devengado del SII frente a lo percibido en la cartola.
9.32 ¿El saldo del banco es el dinero disponible?
9.33 No. PAC, cheques girados y cuotas de crédito no son dinero libre. CFP concilia el flotante y muestra el disponible real.
9.34 ¿Qué veo en la primera pantalla?
9.35 DSO del periodo y un consolidado de alertas (descalces, brechas, banco no actualizado, pérdida de IVA, mala imputación y caja sin respaldo en el SII). Ingresa con clave secreta. Puede trabajar en dos vistas (Hub y Pestañas), ve el vencimiento de la licencia.
9.36 ¿Qué se ingresa como provisiones?
9.37 Ingresos, egresos y traspasos para CFP, saldos bancarios, RCV hacia CFP, y configuraciones de cliente / SII, centros de costo entre otros conceptos.
9.38 ¿Qué se hace en Procesos?
9.39 Descargar RCV desde el SII, cargar cartolas, conciliar y vincular, usar plantillas, analizar documentos factorizables, simular operaciones y generar copias de seguridad.
9.40 ¿Qué informes entrega?
9.41 CFP Real, gráficos, conciliaciones validadas, consolidado por bancos, provisión tributaria, 9 diferentes KPIs de caja, 2 dashboards, movimientos sin respaldo SII, dossier de capacidad de pago para el banco y dossier de indicadores para Gerencia General entre más de 50 parámetros seleccionables.
9.42 ¿Qué se configura?
9.43 Cálculos y alertas, clientes y proveedores, bancos CMF, licencias de CFP Infinity y otras opciones de la empresa.
9.44 ¿Qué tipos de alerta hay?
9.45 Descalce, brechas, banco no actualizado, pérdida de IVA, mala imputación y cajas sin respaldo más un gran número de alertas visuales usando colores para una fácil operación.
9.46 ¿Cómo cruza el SII con el banco?
9.47 Usted baja del SII el RCV y de los Bancos las cartolas, luego CFP Infinity importa esos datos (XLSX, CSV, OFX) y los cruza generando un matching bajo su supervisión.
9.48 ¿Qué es un descalce en CFP Infinity?
9.49 Detecta y marca tramos con disponible real negativo y diferencias entre la fecha comprometida y el comportamiento de pago (DSO por RUT).
9.50 ¿Qué escenarios what-if puedo probar?
9.51 Factoring, pronto pago o crédito de enlace, sin alterar la base real. Sugiere opciones para cerrar las brechas entre otros.
9.52 ¿Agenda el F29 en la caja?
9.53 Estima IVA, PPM y honorarios y agenda el F29 en la caja con fecha.
9.54 ¿Puedo graficar el flujo?
9.55 Sí. Grafica movimientos de CFP según sus preferencias, por día, semana o mes.
9.56 ¿Qué puedo elegir en el selector?
9.57 Visualizar o imprimir, tipo de movimientos e impacto, efectivo disponible, disponible fuera de flujo, descalces por cobrar y por pagar, y rangos de fecha.
9.58 ¿Maneja varios bancos?
9.59 Sí. Multi bancos y multi productos, todo lo que tiene la CMF: vencimientos, disponibilidad de fondos, interés por producto y costo financiero de factoring bancario, entre otros.
9.60 ¿Cuáles son las tres verdades de CFP Infinity?
9.61 Verdad RCV del SII, Cartolas Bancarias y Flujo Provisionado. Las dos primeras son absolutas; la tercera se complementa con ellas. Las diferencias generan informes y alertas. La cartola no inventa el hecho tributario.
9.62 ¿CFP Infinity sirve para cualquier tipo de empresa?
9.63 Tiene muchas funcionalidades configurables para adaptarse a distintos tipos de empresa y mostrar los problemas de caja antes de que ocurran, para corregir el rumbo a tiempo.
9.64 ¿Qué es el ambiente de simulaciones?
9.65 Un espacio exclusivo para su empresa donde podrá generar múltiples escenarios con sus flujos reales, pero sin tocarlos (en forma segura), mostrando «qué pasa si» sobre cualquier ingreso o egreso que pueda afectar su liquidez.
9.66 ¿La simulación se ve como flujo real?
9.67 Sí. Puede visualizarla, modificarla, graficarla y ver el impacto real si se aplica lo simulado; verá cuándo podría generar brechas y de qué monto, antes de decidir.
9.68 ¿Cómo paso una simulación al flujo real?
9.69 Si su análisis más la simulación lo convence de que es seguro seguir adelante, con un solo clic la deja provisionada en sus flujos. Si no, la elimina o la pausa para otro momento.
9.70 ¿La simulación altera la base real?
9.71 No. Está diseñada para preevaluar sin romper el flujo que ya tiene cargado.
9.72 ¿CFP Infinity es un sistema de alerta temprana?
9.73 Sí. Fue diseñado para alertar ante errores, forzados o no, causados por falta de visibilidad real durante la operación: información errada o poco precisa.
9.74 ¿Qué significa R·A·V?
9.75 Es una metodología de colores para indicar el riesgo de cada imputación: rojo, amarillo y verde, sobre la relevancia de no cobrar o no pagar.
9.76 ¿Qué es rojo / riesgo alto?
9.77 Continuidad de la empresa: ejemplo, sueldos, imposiciones, arriendo. No se posterga si se quiere seguir operando.
9.78 ¿Qué es amarillo / riesgo moderado?
9.79 Ejemplo, proveedor estratégico. Suspenderlo duele en el mediano plazo; conviene ordenar la prioridad ya.
9.80 ¿Qué es verde / riesgo bajo?
9.81 Ejemplo, partida prescindible o postergable en un apriete de caja, sin detener la operación vital.
9.82 ¿Qué vigila el consolidado de alertas?
9.83 Descalces, brechas, banco no actualizado y el plazo desde acuse de DTEs para no perder el crédito fiscal de IVA. Cuando su cliente no paga y está próximo al plazo fatal de 180 días para recuperar su IVA.
9.84 ¿R·A·V también ordena qué pagar cuando la caja aprieta?
9.85 Sí. Cada egreso se clasifica según impacto operativo, para decidir con visibilidad y no al azar.
9.86 ¿Qué es el dossier de flujo de caja?
9.87 Un PDF especializado con más de 50 parámetros seleccionables para presentar al Banco y/o Gerencia, calculados con información de su empresa: cobertura real, runway y hechos de caja, no una proyección teórica.
9.88 ¿El dossier sirve para un comité de crédito?
9.89 Sí. Consolida información crítica para comités de riesgo y analistas: capital de trabajo, créditos de enlace o reprogramaciones en general para solicitar cualquier producto financiero que su empresa necesite.
9.90 ¿En qué se diferencia de un balance?
9.91 El Balance es un instrumento que la banca siempre pide, pero el Dossier aporta los elementos de realidad que su empresa debe mostrar. Recuerde que el banco presta no por garantías sino por su flujo demostrable y su capacidad de pago. El Dossier muestra cómo maneja su empresa y si usted tiene el control financiero; visualiza la dinámica de caja en tiempo real (descalces, salud tributaria, estrés y DSCR) y reduce la asimetría de información entre la empresa y el banco.
9.92 ¿Qué datos de la empresa van en el módulo de entrada del Dossier?
9.93 Identificación comercial, justificación del destino de fondos, monto solicitado y horizonte del informe (6 meses históricos y 12 meses de proyección).
9.94 ¿Qué es la posición líquida consolidada?
9.95 Desglose de dinero dentro de flujo (cuentas corrientes) y fuera de flujo (DAP, fondos mutuos) por banco, producto, disponibilidad y estado de conciliación.
9.96 ¿Qué es el Runway o días de supervivencia?
9.97 Los días exactos de operación continua a la tasa de quema actual, usando solo la caja disponible, sin ingresos adicionales.
9.98 ¿Qué es el saldo libre de gravamen?
9.99 Separa la caja bruta de compromisos inminentes y muestra la caja de libre disposición.
9.100 ¿El dossier muestra flujo de 6 y 12 meses?
9.101 Sí. Tablas mensuales de cobros, pagos y flujo neto: 6 meses históricos y 12 proyectados, con gasto medio diario y acumulados.
9.102 ¿Cómo muestra las brechas de caja?
9.103 Mapea déficits temporales contrastando lo por cobrar (ajustado por fecha) frente a vencimientos con proveedores y acreedores.
9.104 ¿Qué es el Aging de cartera?
9.105 Clasifica cuentas por cobrar por tramos de mora (1–30, 31–60, 61–90 y más de 90 días) con tasas prudenciales de cobro, para proyectar sobre lo esperado y no sobre ingresos teóricos.
9.106 ¿El dossier usa R·A·V para priorizar pagos?
9.107 Sí. Rojo inflexible como sueldos, F29, créditos, proveedores clave; amarillo postergable de corto plazo y verde discrecional.
9.108 ¿Qué es el DSCR en el dossier?
9.109 La ratio de cobertura del servicio de la deuda a 12 meses, cuota a cuota. Es métrica central de comités de riesgo.
9.110 ¿Incluye líneas de crédito y factoring?
9.111 Sí. Por banco: líneas aprobadas, uso, disponibilidad libre y costo de utilización (peaje LC), más cupos rotativos.
9.112 ¿Qué es el DSO?
9.113 Días promedio de cobro. El dossier expone DSO y el capital retenido en facturas vencidas, midiendo la velocidad de retorno del capital de trabajo.
9.114 ¿Mide concentración de clientes?
9.115 Sí. Usa el índice HHI y un ranking Top-N para ver diversificación o dependencia comercial.
9.116 ¿Puedo estresar el dossier?
9.117 Sí. Escenarios what-if (por ejemplo ±10 % en cobranzas) para ver el piso de liquidez si los clientes se atrasan.
9.118 ¿El dossier estima el F29?
9.119 Sí. Proyecta IVA neto, PPM y retenciones (a partir de su RCV) contra la caja disponible, para no sorprenderse con la obligación tributaria.
9.120 ¿Muestra Factorings y centros de costo?
9.121 Identifica cesión de documentos, retenciones en cartolas y rentabilidad por unidad de negocio, para no crear financiamiento paralelo.
9.122 ¿Para qué le sirve al ejecutivo bancario?
9.123 Un dossier estandarizado CFP acelera la evaluación de riesgo y muestra control de gestión con menor incertidumbre operativa.
9.124 ¿Dónde viven los datos de caja?
9.125 En su computador (archivo local). Internet sirve para validar la licencia y el tiempo de uso de módulos, no para hospedar cartolas ni el flujo en servidores de terceros.
9.126 ¿CFP Infinity es un SaaS en la nube?
9.127 No. No sube la estrategia de liquidez a un servicio web.
9.128 ¿Necesito internet para trabajar la caja?
9.129 Se necesita internet para bajar e instalar la App en su computador, actualizar automáticamente las nuevas versiones, validar la licencia y sincronizar tiempo de uso de cada módulo. Los datos ingresados no se hospedan en internet.
9.130 ¿Hay que ser contador o técnico para usarla o instalarla?
9.131 No. Es intuitiva: basta con conocer los movimientos financieros de su empresa para que la use sin problemas; la instalación es automática, no necesita a nadie especializado.
9.132 ¿Sirve en Mac o en el celular?
9.133 No. CFP Infinity se instala en un computador con Windows 10 u 11. Mac y celular no son el entorno de la app.
9.134 ¿Dónde compro la licencia?
9.135 En la parte superior derecha de esta página hay un botón «Comprar licencias»; el pago es vía WebPay de Transbank.
9.136 ¿Hay planes más largos que el mes?
9.137 Sí. Además del plan mensual hay trimestral, semestral y anual.
9.138 ¿Cómo los contacto?
9.139 Por correo electrónico: consultas@cfpinfinity.com.
9.140 ¿Puedo pedir asesoría o un curso?
9.141 Sí: tenemos asesoría personalizada y cursos de educación financiera más asesoría. Escríbanos a consultas@cfpinfinity.com y lo contactaremos.